住宅ローンが残っていても家は売れる?お金と手続きの確認
住宅ローンがまだ残っていると、「返し終わるまで家を売れないのでは」と思いますよね。返済中でも売却は検討できますが、売れたお金だけで完済できるとは限りません。残高と査定額を比べる前に、売却費用も含めて何を確認すればよいか、手続きの順番と一緒に整理します。
制度や金融商品の条件は、実際に進める時点で最新の内容をご確認ください。
返済中でも売れます。ただし、完済できる準備が必要です
住宅ローンの返済中でも、家を売ることはできます。一般的な売却では、引渡しに合わせて残ったローンを完済し、金融機関が家に付けている担保の権利である「抵当権」を外す手続きを整えます。
売り出す前に、必ず全額を貯金で返し終えなければならないわけではありません。買主から受け取る売却代金を返済に使う進め方もあります。ただし、金融機関や司法書士と日程・資金・書類を調整する必要があります。
三菱UFJ銀行の住み替えの解説も、返済中の売却では完済と抵当権の抹消が必要になることを案内しています。まずは売却後にローンを返せるかを確かめましょう。
ローン残高より高く売れても、足りないことがあります
想定例として、3,000万円で売れ、ローン残高が2,900万円だったとします。一見すると100万円が残りそうですが、売るための費用が150万円なら、返済に使えるのは2,850万円です。完済には50万円が足りません。
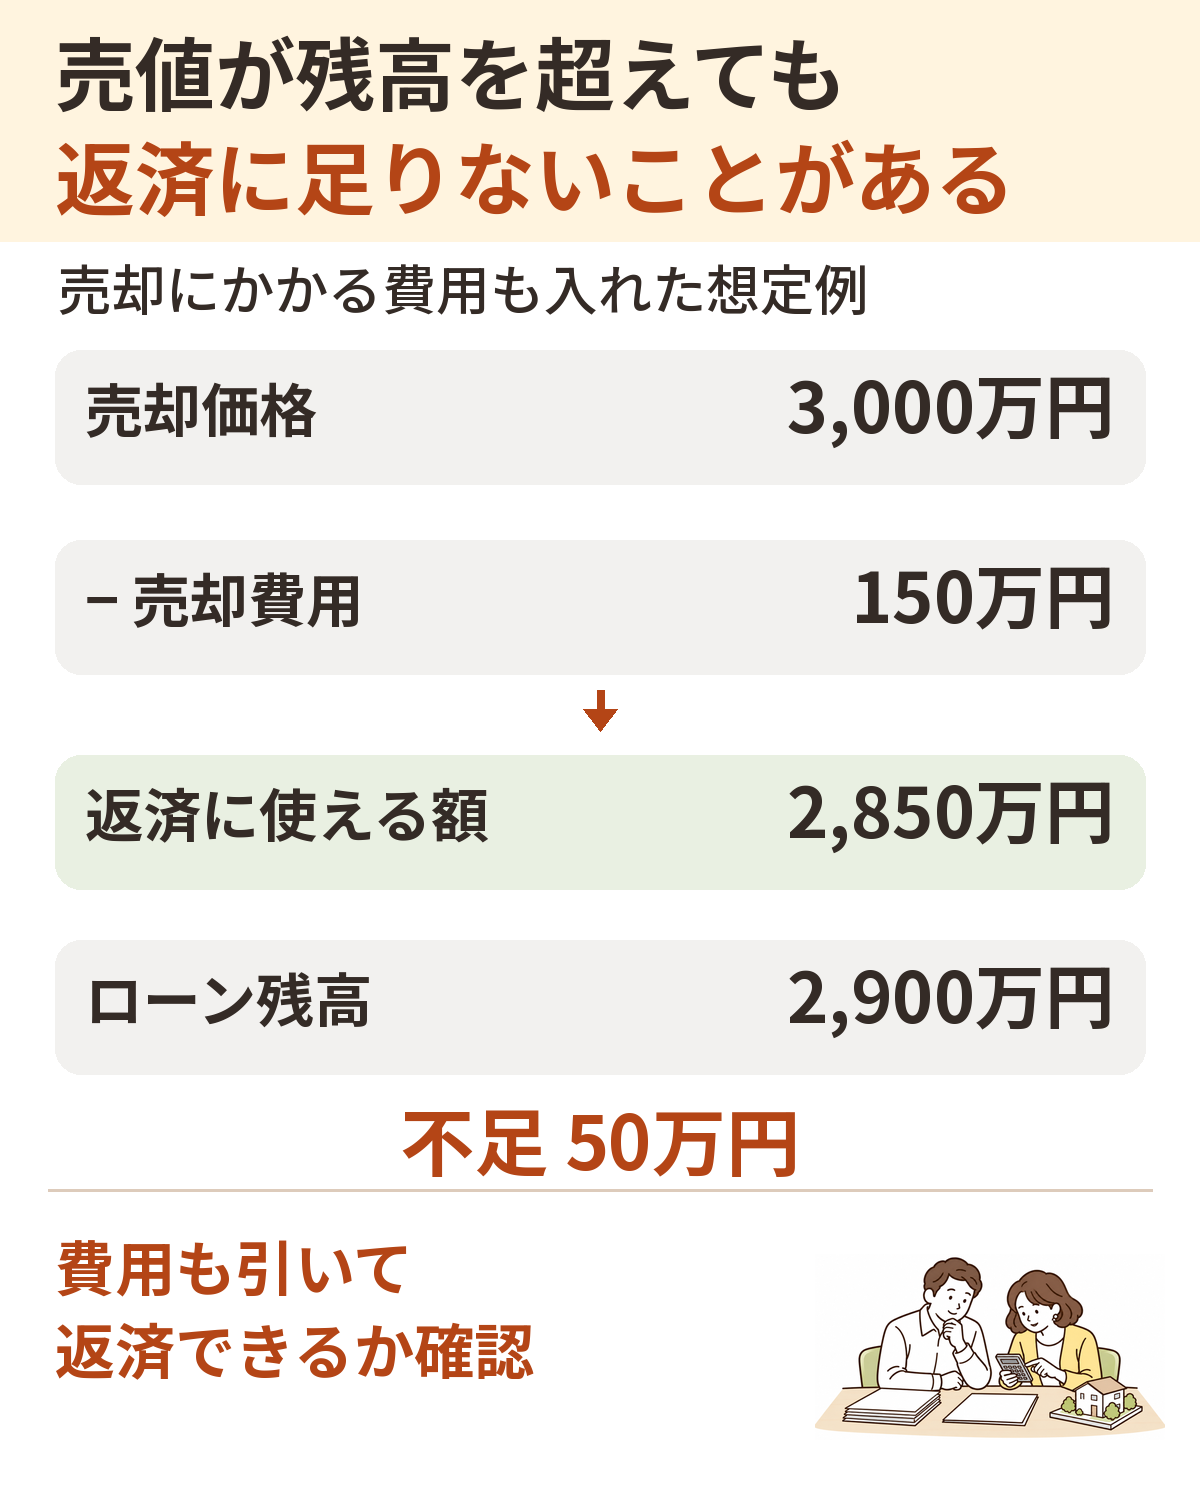
費用150万円は計算を分かりやすくするための仮定です。実際には仲介手数料、登記、完済時の手数料などを見積もり、引っ越し代や利益にかかる税金も別に確認します。固定資産税などの精算金の受取りも、最終的な計算へ反映します。
売却代金とローン残高だけを比べると、この不足を見落とします。不動産会社には「いくらで売れそうか」に加えて、「費用と返済を終えた後、いくら残るか、あるいはいくら用意するか」を出してもらいましょう。
POINT
ローン返済中でも売却できますが、売却費用を引いた後に完済できる資金が必要です。
値上がりしたと聞いても、自分の家で計算し直す
周辺で高く売れた話を聞くと、「うちもローンは返せるはず」と思うかもしれません。しかし、過去の値上がりが、自分の家の売却価格や手取りまで保証するわけではありません。
相場が上がる前に購入した家では、購入価格を上回って売れる可能性もあります。一方、近年の高い価格で購入し、元金の返済があまり進んでいない場合は、売却費用も重なって返済資金が足りなくなることがあります。立地や建物の状態でも結果は変わるため、以前の値上がりだけでは判断できません。
実際に、近畿圏不動産流通機構の2026年7〜9月期の発表では、近畿2府4県の平均成約価格は、中古マンションが前年同期比2.0%、中古戸建てが1.0%下がっています。一方、平均の売出価格は上がっており、売りたい価格と実際の取引価格は同じ動きではありません。
これは売れた物件の構成にも左右される平均値で、すべての家が同じ割合で下がった意味ではありません。ただ、「今後も値上がりするから不足は埋まる」という前提で、返済の計画を組むのは避けたいところです。
近所の売出価格は、そのまま売れた価格ではない
広告に出ている金額は、売主が売りたい価格です。実際の成約価格とは違う場合があります。査定を受けるときは、どの取引事例を参考にしたか、広さや階数、駅までの距離、室内状態がどれだけ近いかを聞いてください。
高い価格だけを採用して完済を見込むのではなく、価格を下げることになった場合も計算します。売却費用が変わる分も入れて、「この価格なら自己資金がいくら必要か」を確認できると、販売中の判断がしやすくなります。
全国や地域全体の指標だけで、いま必ず上がる、必ず下がると断定することはできません。自分の物件に近い成約事例、競合の売出状況、反響を見て、売却の見込みを更新していくことが大切です。
手元に残るお金と、税金上の利益は別です
ローンを返してお金がほとんど残らなくても、それだけで税金がかからないとは言えません。税金上の利益は、売った金額から購入費や売るために直接かかった費用を引いて考えます。建物の購入費には、所有中の年数に応じた調整もあります。
国税庁の譲渡所得の計算方法では、住宅ローン残高を引いて利益を出す仕組みにはなっていません。購入時の契約書や領収書をそろえ、使える控除も含めて税務署や税理士に確認してください。
POINT
過去の相場や購入価格だけに頼らず、今の売却見込み・残高・費用・税金を自分の条件で計算しましょう。
不足が分かったら、契約前に補い方を決める
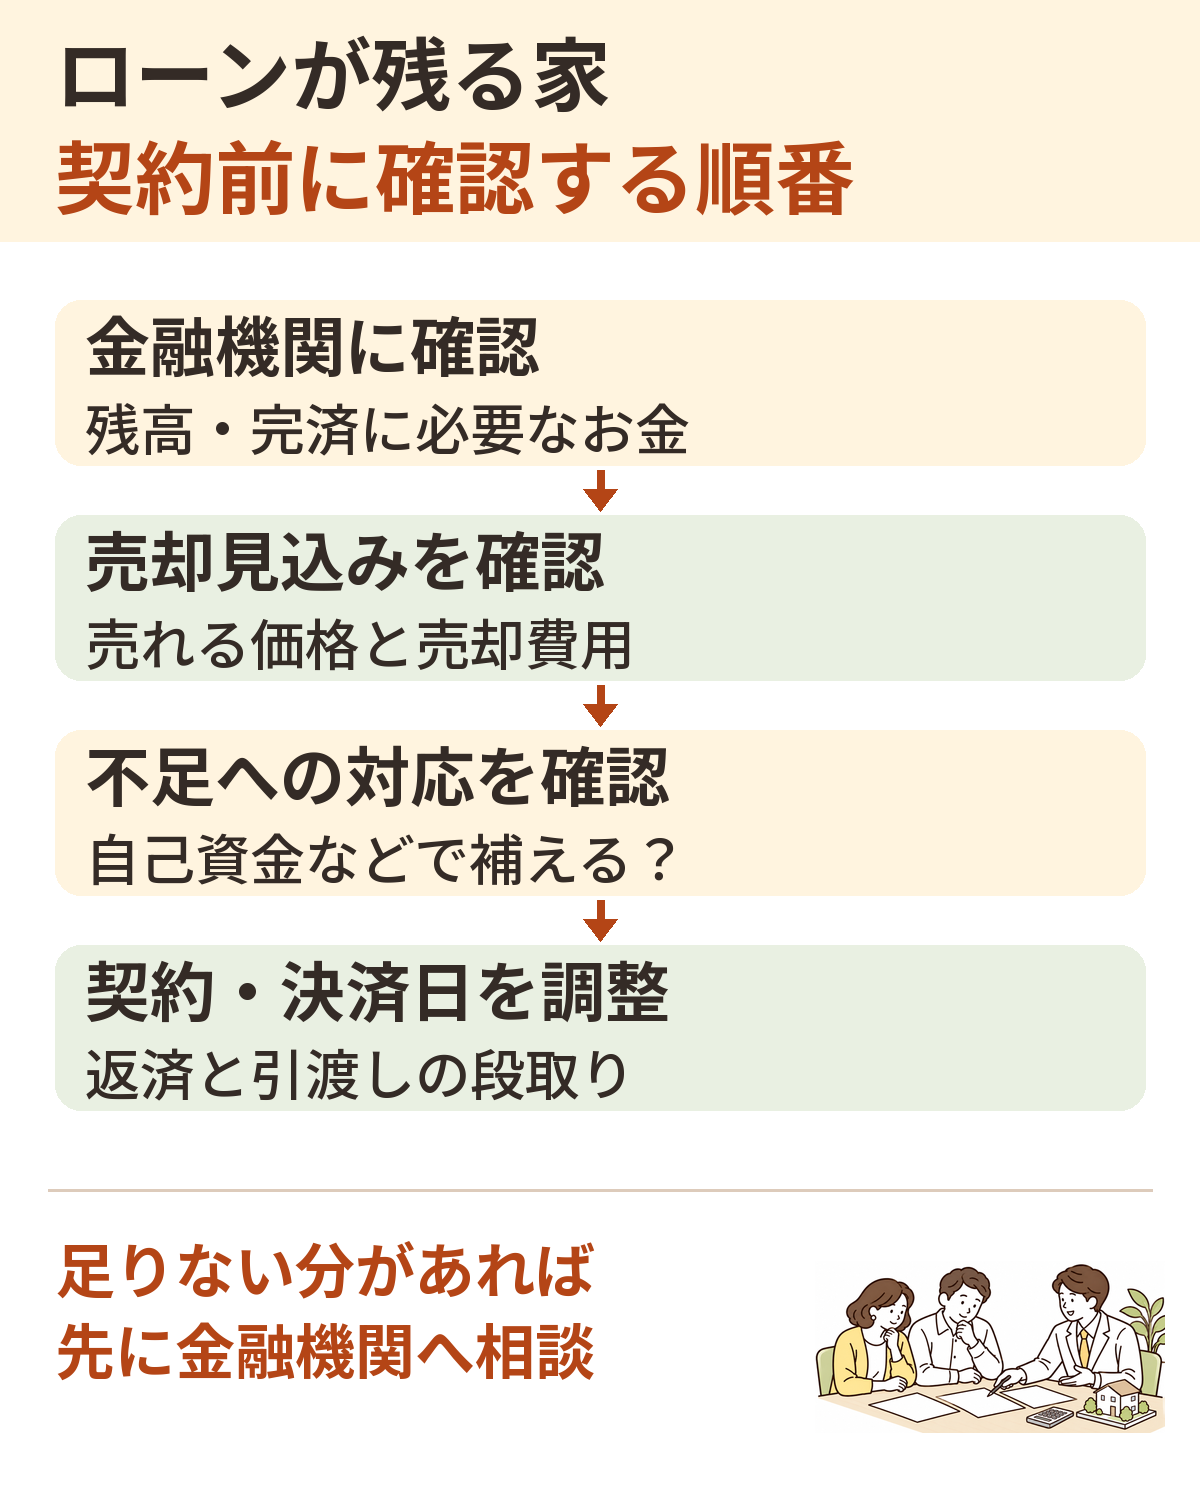
資金が足りない場合は、預貯金で補えるかを最初に確認します。ただし、貯金を全部使うと、新しい住まいへの入居費用や日々の生活費が足りなくなることがあります。売却だけでなく、その後の暮らしまで含めた資金表を作りましょう。
手持ちの資金だけで補えないときは、借入先へ早めに相談します。住み替えなら、不足する旧居のローン分を新居の借入れに含められる商品もありますが、収入や物件、返済状況などの審査があります。
たとえばりそな銀行の住みかえローンには、そのための商品が案内されています。ただし、借入れが増える分、新居の返済にも影響します。利用できる前提で先に購入契約を進めず、条件と毎月の負担を確認してください。
不足分をどうするか決まっていないまま、買主と引渡しの約束をするのは避けたいところです。売却すれば残った借金がなくなるわけでもありません。通常の方法で完済が難しい場合は、金融機関との個別協議が必要です。
金融機関には、完済する日を前提に聞く
アプリなどに表示された現在の残高は、最初の目安になります。その後は、予定する完済日に必要な元金、利息、手数料などを金融機関へ確認します。毎月の返済や日付によって、実際に払う額が変わるためです。
| 確認先 | 確認したいこと |
|---|---|
| 金融機関 | 完済予定日の必要額、申込期限、抹消書類の受取方法 |
| 不動産会社 | 売却価格の根拠、費用、買主との決済・引渡し条件 |
| 司法書士 | 登記の状態、必要書類、本人確認、決済時の手続き |
金融機関の受付は、引渡し当日に連絡すれば間に合うとは限りません。三菱UFJ銀行の完済手続きの案内でも、申込日や書類の受取方法による扱いの違いが示されています。自分の借入先の手順を確認しましょう。
決済では、買主の代金支払い、ローンの返済、担保を外すための書類確認、登記申請などを関係者でつなぎます。お金が入る日と返す日だけでなく、必要書類がそろう日も合わせておくことが大切です。
共有名義やペアローンなら、自分の残高だけでは計算が終わりません。関係するローンと担保の範囲、名義人それぞれの手続きを確認します。登記上の住所や氏名が現在と違う場合も、事前に司法書士へ伝えてください。
POINT
不足資金の用意と金融機関の手続き条件を確かめてから、買主と引渡しの約束をしましょう。
まとめ|まずは残高と、費用込みの売却見込みをそろえる
返済中の家を売るときは、「ローンがあるから無理」と決める必要はありません。ただし、「査定額が残高より高いから大丈夫」と考えるだけでも不十分です。
まず、残高が分かる資料を用意し、売却費用を含む資金表を作ります。余裕がある価格と、下がった場合の両方で計算すれば、売却を進められる条件が見えてきます。
不足が出るなら補い方を決め、金融機関と完済の段取りを相談します。家を売った後に何が残り、どんな暮らしになるか。そこまで確認してから、販売価格や引渡し時期を決めましょう。
POINT
売却価格ではなく、費用と返済を含めた資金の流れで判断することが大切です。