家を売ったら、結局いくら残る?売却価格と手取りの違い
家が3,000万円で売れたら、そのお金を次の住まいにどれくらい使えるのでしょうか。実際には、住宅ローンの返済や手数料などの支払いがあるため、売れた金額がそのまま残るわけではありません。具体例を見ながら、手元に残るお金と、忘れずに確認したい税金の話を整理します。
国税庁などの公表資料に基づき、個人がマイホームを売る場合を中心に説明しています。税制は変わることがあるため、実際に売る年の制度と、ご自身に使える特例を確認してください。
3,000万円で売れても、3,000万円は残らない
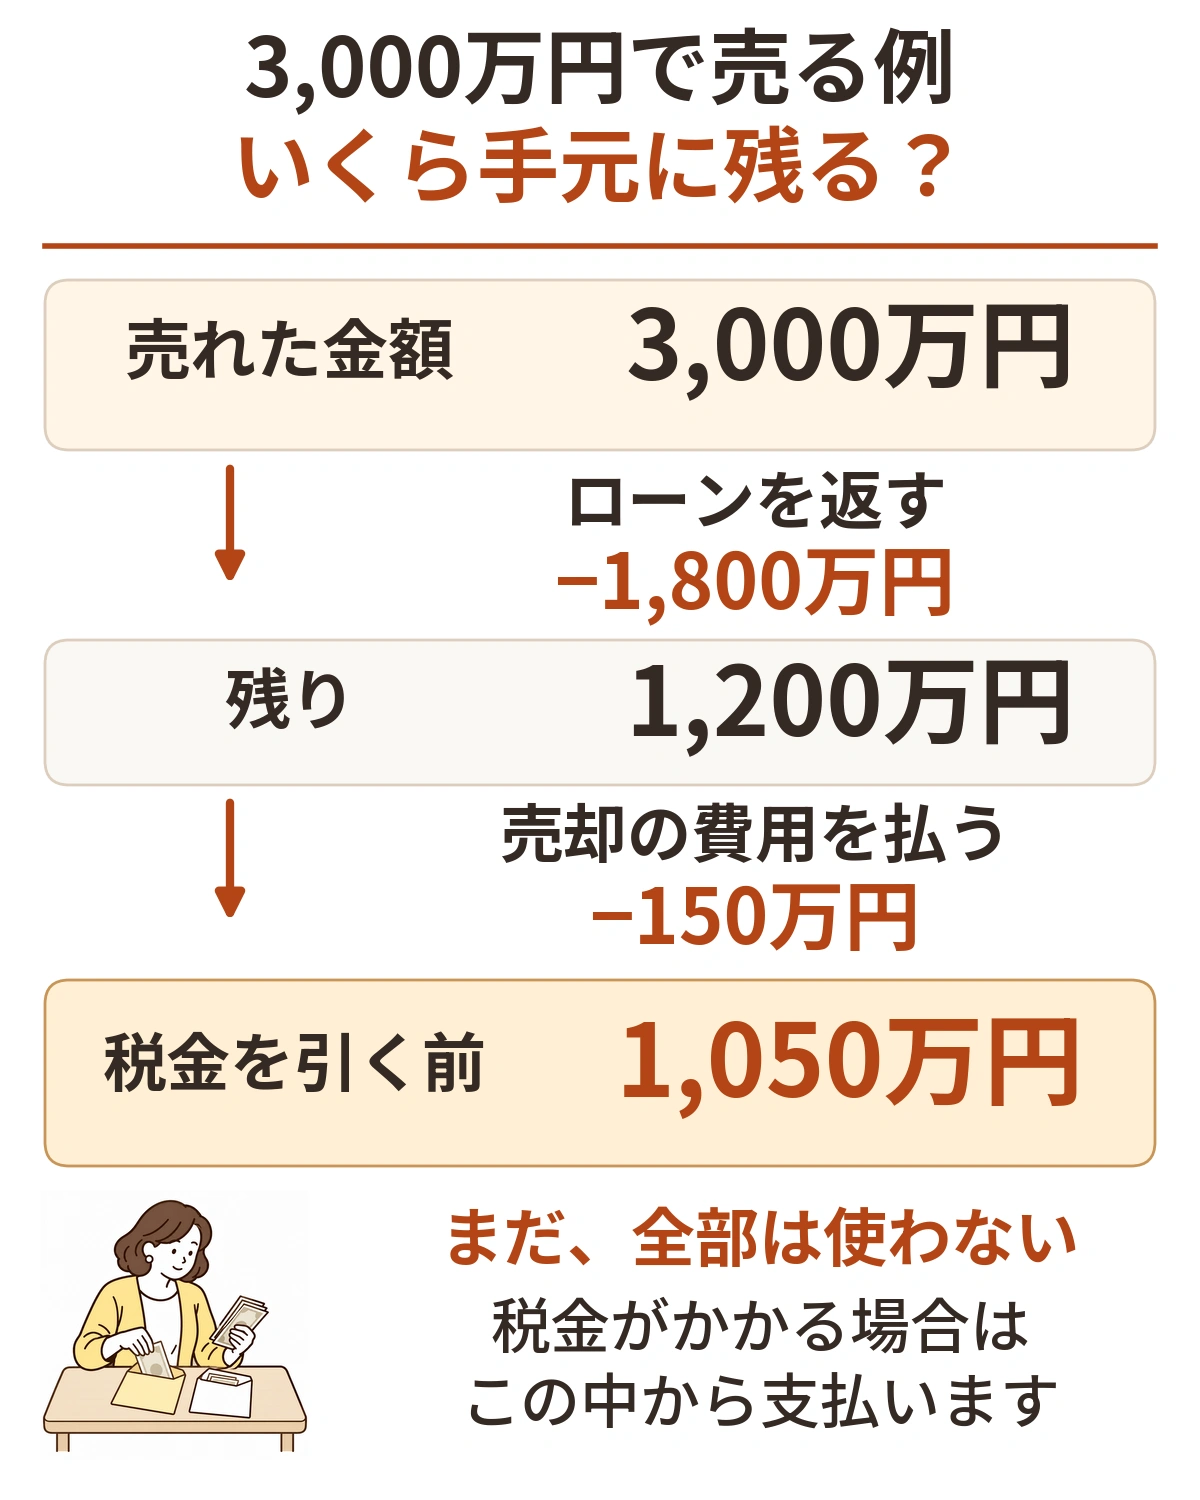
たとえば、家が3,000万円で売れたとします。住宅ローンが1,800万円残っていて、仲介手数料などの費用に150万円かかる場合、まずローンを返すと1,200万円。その後、費用を払うと1,050万円が残ります。
ただし、この1,050万円は、売却の利益にかかる税金を引く前の金額です。税金がかかる場合は、さらにその分を差し引いて考えます。
費用150万円は、計算を分かりやすくするために置いた仮の金額です。「どの家でもこのくらいかかる」という相場ではありません。固定資産税などを買主と精算して受け取るお金・支払うお金があれば、実際にはその分も加減します。
まずは、ローンをいくら返すのか調べる
ローンの残高は、返済予定表や金融機関のサイトなどで確認できます。ただ、毎月返済しているので、今の残高と売却時の残高は変わります。
売却の時期が見えてきたら、借りている金融機関へ一括返済の予定を伝え、その日に返す金額と手数料を確認しましょう。残高だけで計算すると、返済日までの利息や手数料が抜けることがあります。
手数料のほかに、何が必要かも確認する
売却にかかる費用は、家の状態や売り方によって違います。必要な支払いを拾うときは、次の表を目安にしてください。
| 費用の例 | 確認すること |
|---|---|
| 仲介手数料 | 税込でいくらか、いつ支払うか |
| ローンの一括返済・登記 | 金融機関の手数料や、抵当権を消す登記の費用 |
| 契約書の印紙代 | 契約書の形式や金額に応じた負担 |
| 測量・解体・家財の処分 | そもそも必要か、誰が負担するか |
たとえば、古い家だからといって、必ず解体してから売る必要があるわけではありません。測量や片付けも含め、不動産会社と売り方を相談してから見積もりを取ると、不要な出費を避けやすくなります。
仲介手数料には法律に基づく上限がありますが、実際に払う金額は、その範囲内で依頼先と合意します。上限額を自動的に請求されるものと考えず、売却を依頼するときに確認しておきましょう。800万円以下の売買には上限額の特例もあります。
出典:国土交通省「不動産取引に関するお知らせ」
POINT
売れる金額から、ローンの返済と必要な支払いを引く。ここまで計算して初めて、手元に残るお金の見通しが立ちます。
残ったお金を使う前に、後から払う分を確認
売却代金が振り込まれても、口座に残ったお金をすべて使ってよいとは限りません。売却の利益に税金がかかる場合、所得税などは通常、売った翌年に申告・納付します。住民税も、前年の所得をもとに翌年に課税されます。
そのため、売却直後の残高だけで新居の頭金を決めてしまうと、後で税金を払うお金が足りなくなることがあります。これから払う税金は、使うお金と分けて残しておくと安心です。
出典:国税庁「確定申告」、宝塚市「市・県民税について」(翌年課税の仕組み)
引っ越し代や仮住まいのお金も、忘れずに
家を売るための費用とは別に、引っ越し代や、新居で必要になる家具・家電などのお金もあります。売却と新居への入居の時期が合わなければ、仮住まいの費用が必要になることもあります。
前の例で残った1,050万円も、税金や引っ越しなどに使う分を除いてから、新居に回せる金額を考えましょう。売却費用の見積もりに、どこまで含まれているかを確認しておくと、計算から漏れる支払いを減らせます。
支払いが先に来る費用もある
売却に関する支払いが、すべて代金を受け取った後になるとは限りません。契約の内容によっては、仲介手数料の一部や測量費などを、売却代金の全額が入る前に払うこともあります。
費用の見積もりでは、金額と一緒に支払う時期も確認してください。「最終的にはお金が残るけれど、先に払う分が足りない」という事態を避けるためです。すでに払った手数料を、後でもう一度差し引いて計算しないようにすることも大切です。
POINT
金額だけでなく、支払う時期も確認。後から払う税金と、次の暮らしに必要なお金を取り分けて考えましょう。
税金は、家を売って出た「利益」から考える
税金の計算では、手元に残るお金と、家を売って出た利益を分けて考えます。売れた金額から、税金の計算に使う購入費と、売るために直接かかった費用を引いて、利益を求めます。この利益が「譲渡所得」です。
先ほどと同じ3,000万円の売却で考えてみましょう。税金の計算に使う購入費を2,500万円、差し引ける売却費用を150万円とすると、利益は3,000万円−2,500万円−150万円=350万円です。
つまり、手元に残るのは税金を引く前で1,050万円でも、税金を考えるもとになる利益は、この例では350万円。さらに、使える特別控除などを確認して、実際にかかる税金を計算します。350万円そのものが税額になるわけではありません。
この例の購入費2,500万円は、建物の価値の減少分を反映した後の金額です。また、売却費用150万円は、全額を税金の計算でも差し引ける場合を想定しています。実際に払う費用のすべてを同じように引けるわけではありません。
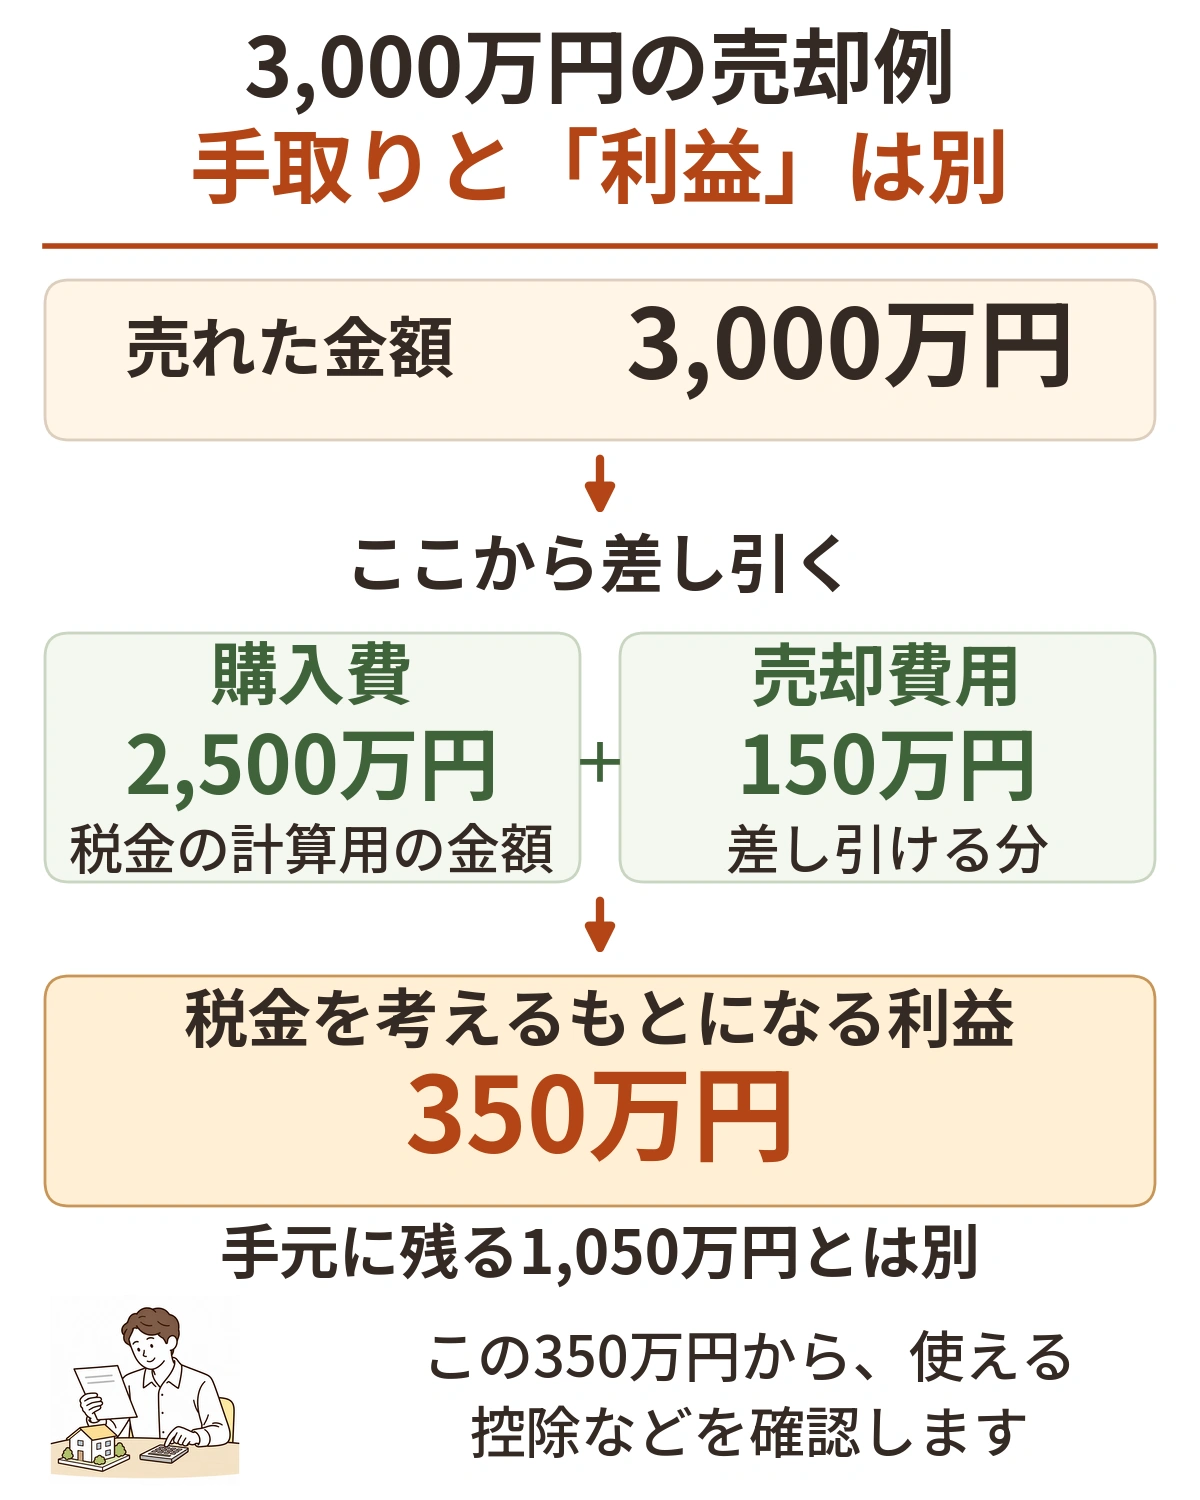
ローンを返した額は、利益の計算からは引きません。ローンは家を買うために借りたお金です。購入費を引いたうえで、返したローンももう一度引く計算にはならない、ということです。
出典:国税庁「譲渡所得の計算のしかた」「譲渡費用となるもの」
買ったときより安く売れても、利益が出る場合がある
購入費には、土地・建物の代金や、購入時の手数料などが含まれます。ただし、建物は買った金額をそのまま使うわけではありません。年数とともに減った価値にあたる分を、一定の方法で差し引きます。これを「減価償却」といいます。
この調整があるため、買ったときより安く売れても、税金の計算では利益が出ることがあります。「値下がりしたから税金はかからない」とは決めず、購入時の契約書や領収書をもとに確認しましょう。
出典:国税庁「建物の取得費の計算」
3,000万円の特別控除は、使える条件を確認する
マイホームを売ったときには、条件を満たすと、利益から最高3,000万円を差し引ける特例があります。この特例によって、売却の利益にかかる税金がゼロになる場合もあります。
ただし、自宅なら必ず使えるわけではありません。以前住んでいた家は、住まなくなってから売るまでの期間が条件になります。売る相手が親子や夫婦などの場合や、過去に別の特例を使っている場合も確認が必要です。
また、この特例を使うには確定申告が必要です。税金がゼロになる見込みでも、何もしなくてよいわけではありません。住み替える場合は、新居の住宅ローン控除との併用制限もあるため、売却と購入をまとめて税務署や税理士に相談しましょう。
出典:国税庁「マイホームを売ったときの特例」
POINT
税金は、ローンを返して残ったお金にそのまま税率を掛ける計算ではありません。購入費や売却費用、使える特例を確認して見積もります。
まとめ|売る前に、3つの資料をそろえましょう
手取りの見通しを立てるには、売却価格だけでなく、ローン・費用・税金まで確認することが大切です。まずは、次の3つを手元にそろえてみてください。
- ローンの残高が分かるもの:返済予定表や金融機関の明細など。
- 売却にかかる費用の見積もり:金額に加えて、支払う時期も確認します。
- 家を買ったときの資料:売買契約書や領収書など、購入費を確かめられるもの。
資料が見つからない場合は、何が不足しているかを整理して、早めに相談しましょう。税金の見込みがまだ分からない段階で、残るお金をすべて新居の予算に入れないことが大切です。
リライクでは、売却価格の見通しだけでなく、必要な費用や住み替えの予定も伺いながら、売却の進め方を一緒に考えます。
POINT
「いくらで売れるか」の次に、「いくら使えるか」を確認。売った後の暮らしを考えながら、無理のない予算を立てましょう。