住宅ローンはいくらまで?借りられる額と無理なく返せる額
住宅ローンの審査で想定より大きな金額を借りられると、「もう少し高い家も選べる」と思うかもしれません。ただ、銀行の判断と家計の余裕は別です。毎月の生活費や貯蓄、働き方が変わった後まで見ながら、自分たちが無理なく返せる額を考える手順をまとめます。
制度や金融商品の条件は、申込み・契約時に最新の内容をご確認ください。
銀行が貸せる金額と、家計に合う金額は別です
住宅ローンの予算は、毎月いくらなら生活と貯蓄を続けられるかから考えると、判断がぶれにくくなります。借入可能額は大切な情報ですが、その金額まで使う必要はありません。
同じ年収の家庭でも、子どもの人数、車の費用、親への仕送り、働き方は違います。現在の支出だけでなく、これから大切にしたい暮らしも違うため、「年収が同じだから同じ額を借りても大丈夫」とは言えません。
審査の数字は、暮らしの余裕を保証しません
金融機関は収入や借入れの状況などから審査します。たとえばフラット35の利用条件には、年収に対する年間の返済額の割合を確認する基準があります。住宅ローンだけでなく、自動車ローンや教育ローン、一定のカード利用なども対象です。
ただし、審査上の基準に収まったことと、旅行や教育、老後の貯蓄まで無理なく続けられることは別です。商品や金融機関で条件も違うので、インターネット上の一つの基準を、すべての住宅ローンに当てはめないようにしましょう。
「審査で通った額を予算にする」のではなく、自分たちの予算を出したうえで、その範囲の借入れが可能か確認します。この順番なら、気に入った物件を見るたびに予算が少しずつ上がっていくのを防ぎやすくなります。
事前審査を早めに受けること自体には意味があります。借入れの見込みや確認すべき点が分かるためです。その結果は物件を選ぶための材料として使い、家計の計算とは分けて手元に置いてください。
POINT
借りられる上限は、使い切るための予算ではありません。暮らしを続けられる額を先に考えましょう。
手取りから、返済に回せる額を出してみる
最初に使うのは、税金や社会保険料を引いた後の手取りです。年収を12で割った数字ではなく、毎月の口座に実際に入る金額から始めましょう。ボーナスは一度分けて考えます。
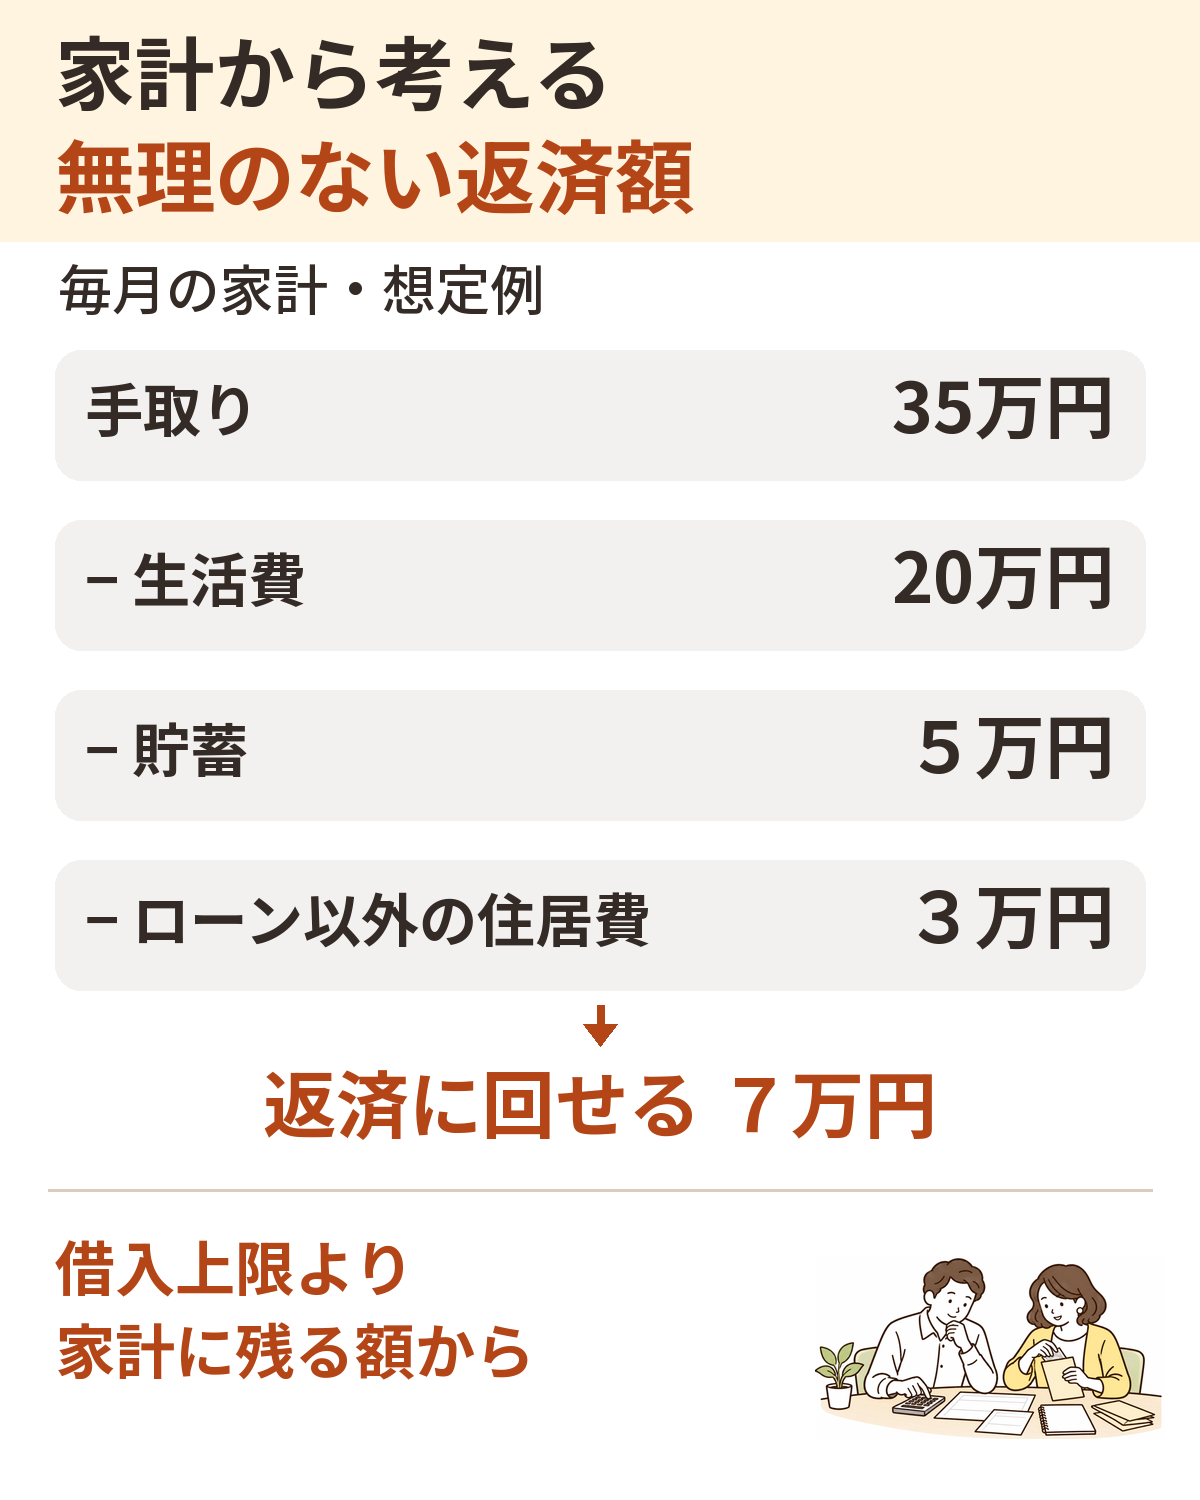
たとえば手取りが月35万円、住居費以外の生活費が20万円、毎月続けたい貯蓄が5万円、ローン以外の住居費が3万円なら、返済に回せる額は月7万円です。
35万円から生活費20万円を引くと15万円、貯蓄5万円を確保すると10万円、さらにローン以外の住居費3万円を引いて7万円が残ります。この7万円は一つの家庭を仮定した計算で、おすすめの返済額や安全基準ではありません。
生活費を、都合のよい数字にしない
生活費は「節約すればこれくらい」ではなく、まず直近の家計から出します。食費、光熱費、通信費のほかに、医療費、衣類、冠婚葬祭、帰省など、毎月は出ない支出も見返してみてください。
車検や年払いの保険は月割りして入れ、車などのローンも忘れずに含めます。最近の数か月だけで見つからない支出は、年間の口座履歴やカード明細を見た方が拾いやすくなります。
貯蓄も「返済して残ったら」ではなく、教育、車の買換え、急な休職など、目的に応じて先に確保します。すでに十分な貯蓄がある家庭と、これから蓄える家庭で、毎月残したい額は変わります。
ローン以外の住居費には、管理費や修繕積立金、税金・保険の月割り、将来の修理への備えなどを入れます。今の家賃は転居後の計算から外し、新しい住居費と二重に数えないようにしましょう。
貯金を全部、頭金に回す前に
手元のお金を多く入れると借入額を減らせますが、その後の生活を守る現金も必要です。購入諸費用や引っ越し代を払った後、口座にいくら残るかまで並べて確認してください。
必要な予備資金は、毎月の支出や雇用形態、収入源の数で変わります。「貯金はあるから大丈夫」で終わらせず、収入が減ったときに、毎月の不足を何か月補えるか計算すると使える範囲が見えてきます。
POINT
手取りから生活費、必要な貯蓄、ローン以外の住居費を引き、実際に返済へ回せる額を確認しましょう。
今だけでなく、収入や支出が変わる年も見る
毎月の予算ができたら、次は支払いが苦しくなりそうな時期を探します。何十年先まで細かい家計簿を作る必要はありません。出産・育休、進学、転職、退職など、家族に関係しそうな出来事を時系列で並べてみましょう。
収入が減る場面を、一度試算する
共働きなら、片方が一定期間仕事を休んだ場合の収入で計算します。給付金などを見込むときは、対象になるか、いくら受け取れるか、入金までどれくらいかかるかを勤務先や制度の窓口で確認してください。
毎月の手取りが仮に5万円減ると、前章の例では生活費20万円、貯蓄5万円、ほかの住居費3万円、返済7万円をそのまま続けると5万円不足します。その時期だけ貯蓄を減らすのか、支出を変えるのか、先に具体策を考えます。
「ボーナスで何とかする」という計画も、賞与が減った年に確認が必要です。毎月の不足をボーナスで埋め続ける家計なら、年単位の貯蓄がどれだけ残るかを見てください。
返済期間を延ばすなら、完済年齢も見る
同じ借入額・金利などの条件なら、返済期間を長くすると月々の負担を抑えられる一方、一般に利息を含む総返済額は増え、完済も遅くなります。金融機関の返済期間の解説も参考に、月額と総額を一緒に比べましょう。
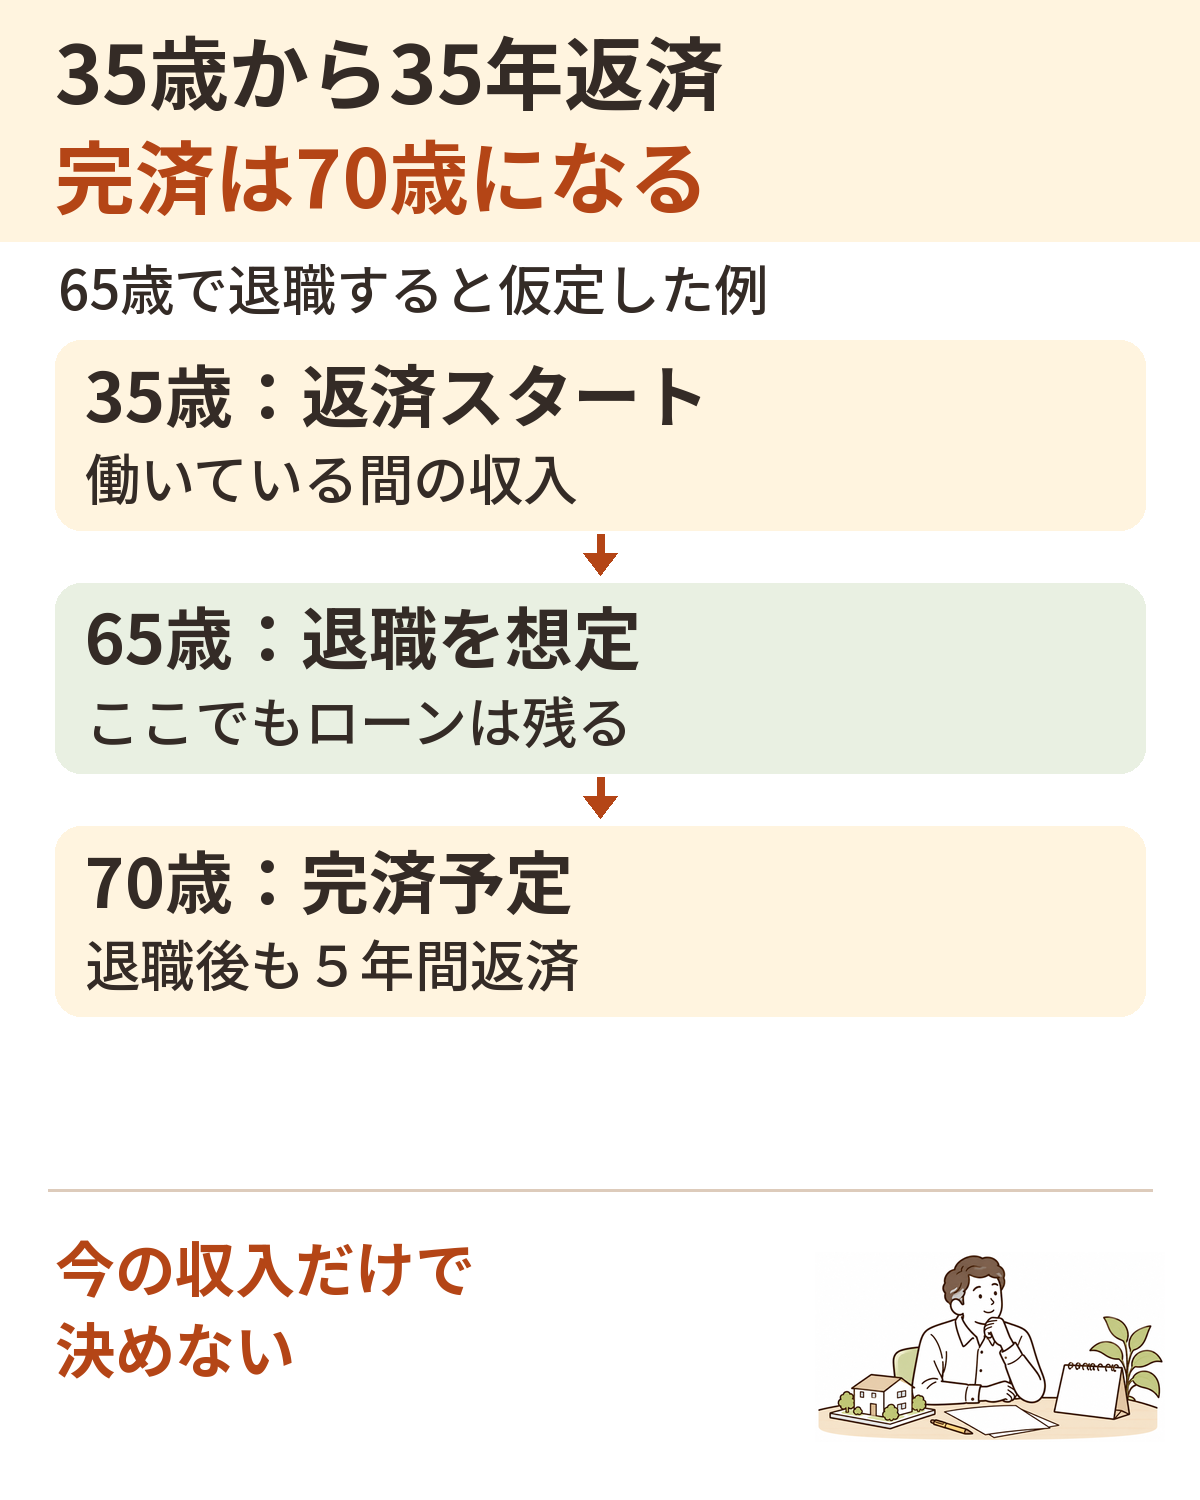
たとえば35歳から35年返済なら、予定どおりの返済で完済は70歳です。65歳で退職すると仮定すると、その後も5年間は支払いが続きます。実際に選べる期間は商品条件や審査によって異なります。
退職金でまとめて返す予定なら、その後の生活費まで残るかを確認します。将来の繰上返済は、できる可能性と、できなかった場合の両方で考えておくと、計画に無理がないか分かります。
返済プランを比べるときは、月額だけをメモせず、借入額、金利、返済期間、ボーナス返済の有無、手数料を一緒に残します。月額が安く見える理由が、借入額の違いなのか、返済期間が長いためなのかを区別できれば、条件の違う見積もりを誤って比べずに済みます。
金利が変わる場合の返済額も確認する
変動金利や、一定期間だけ固定する商品を選ぶなら、当初の返済額だけで判断しないことが大切です。金利や返済額の見直し方は商品ごとに違います。金融機関に条件を確認し、金利が上がった場合の試算も出してもらいましょう。
国土交通省の住宅ローンの金利リスクに関する資料でも、金利タイプごとのリスクを説明しています。将来の金利を言い当てるのではなく、支払いが増えても対応できるかを確かめるための試算です。
POINT
収入が減る時期、教育費などが増える時期、退職後の返済まで見て、今の予算を調整しましょう。
まとめ|月々の上限を決めてから、物件価格に戻す
住宅ローンの予算は、手取りと家計から毎月の返済額を考え、収入や支出が変わる場面を確認してから決めます。そのうえで、金利・期間・返済方法をそろえて借入額へ換算すると、探す物件の価格帯が見えてきます。
物件価格と借入額は同じとは限りません。頭金を入れるか、諸費用やリフォーム費用も借りるかで変わるため、最後は購入総額と資金の内訳を合わせて確認してください。
希望の家が予算を超えたら、すぐに期間を延ばす前に、エリアや広さ、入居時に必要な工事を見直す余地もあります。購入後も生活と貯蓄を続けられる返済額を基準に、物件を選びましょう。
POINT
審査結果だけで予算を上げず、生活と貯蓄を続けられる返済額から物件を選びましょう。