「家賃と同じ返済額」で大丈夫?購入後にかかるお金
「今の家賃と変わらないなら、買っても大丈夫そう」。住宅ローンの試算を見ると、そう感じるかもしれません。ただ、購入後の住居費はローンの返済だけではありません。毎月の支払い、年に一度の支払い、将来の修理を分けて、家計にいくら見込めばよいかを整理します。
制度や金融商品の条件は、申込み・契約時に最新の内容をご確認ください。
返済8万円でも、住居費は8万円ではありません
家賃とローンを比べるときは、住まいにかかるお金を全部足してから判断しましょう。返済額が同じでも、ほかに払うお金が増えれば、毎月使える生活費は減ります。
たとえば、マンションを購入する次のような想定例を考えてみます。ローンが月8万円、管理費と修繕積立金が合わせて月2万円、税金と保険を月割りした分が1万円なら、住居費は月11万円です。
この例では「月8万円なら今の家賃と同じ」と考えていたところから、毎月3万円の違いが出ます。しかも、室内の給湯器などが壊れたときの修理費や、駐車場代はまだ含んでいません。
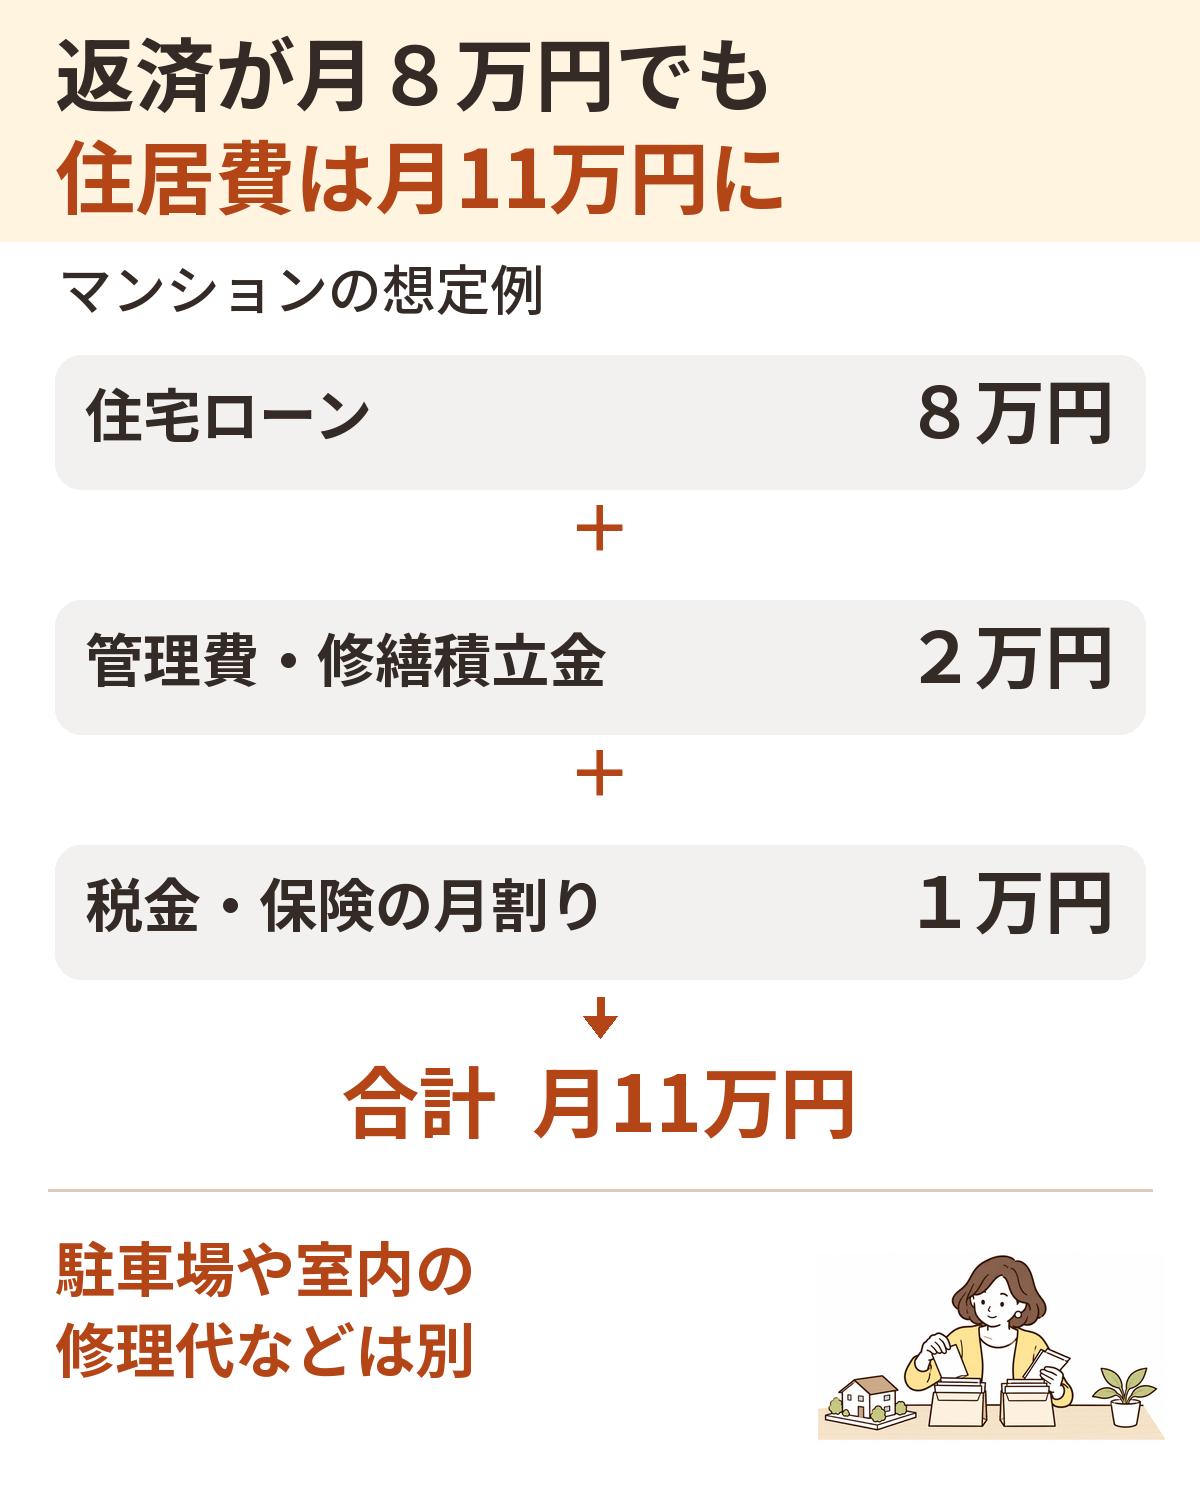
金額は仕組みを説明するための仮定で、一般的な相場ではありません。税金や保険、管理費は物件ごとに違います。気になる家が見つかったら、その物件の資料で数字を入れ直してください。
賃貸側も、家賃だけにしない
比較する今の住まいも、家賃だけではなく、共益費、駐車場代、火災保険料、契約によって必要な更新料などを含めます。年ごとや更新時の費用は月割りすると、同じ条件で比べやすくなります。
現在の総額が月10万円なら、上の例との差は月3万円ではなく月1万円です。購入後だけ細かく費用を足して、賃貸側は家賃だけにすると、比較がずれてしまいます。
ここで比べるのは、日々の暮らしに必要な現金です。持ち家には資産としての面もありますが、将来いくらで売れるかは確定していません。売却益を当てにして毎月の赤字を許容する考え方は避けたいところです。
POINT
家賃と返済額をそのまま比べず、賃貸・購入それぞれの住居費の合計を比べましょう。
マンションと戸建てで、備え方が変わります
購入後にかかる費用の種類は、国土交通省の住まいの費用案内でも確認できます。物件選びでは、一覧にある費用を自分の候補物件に当てはめ、必要なものだけを見積もることが大切です。
マンションは「今の月額」と「今後の予定」を見る
マンションでは、管理費や修繕積立金が毎月の支払いに加わります。販売資料に金額が出ていても、それがずっと続くと決まっているわけではありません。
段階的に積立金を上げる計画もあります。現在の額に加えて、決まっている増額や一時金の予定を確認し、長期修繕計画にも目を通しましょう。計画自体が見直されることもあります。
管理組合の資料は、仲介会社を通じて確認を依頼できます。国土交通省の管理状況チェックシートも、何を聞けばよいか整理する助けになります。
また、マンション全体の積立金を払っていても、室内の設備交換まで全部まかなえるとは限りません。専有部分と共用部分の範囲を管理規約で確認し、自分で直す部分の費用も別に考えます。
戸建ては、自分で修理のお金を残しておく
戸建てで管理費や修繕積立金の請求がなくても、維持費がかからないわけではありません。屋根、外壁、給湯器など、傷み方や設備の年数に合わせて修理・交換が必要になります。
中古なら、いつ、どこを直したか分かる履歴や領収書を見せてもらいましょう。「リフォーム済み」でも、室内の壁紙だけなのか、屋根や設備まで含むのかで、購入後の備えは変わります。
修理費を一律に月いくらと決めるより、近いうちに必要な工事を確認し、見積もりを取る方が具体的です。すぐには工事しない箇所も、予算をゼロにせず、時期と費用が未定の項目として残します。
POINT
マンションは積立金の将来計画と自分で直す部分、戸建ては修理履歴とこれから必要な工事を確認しましょう。
毎月・年払い・将来の修理を分けて用意する
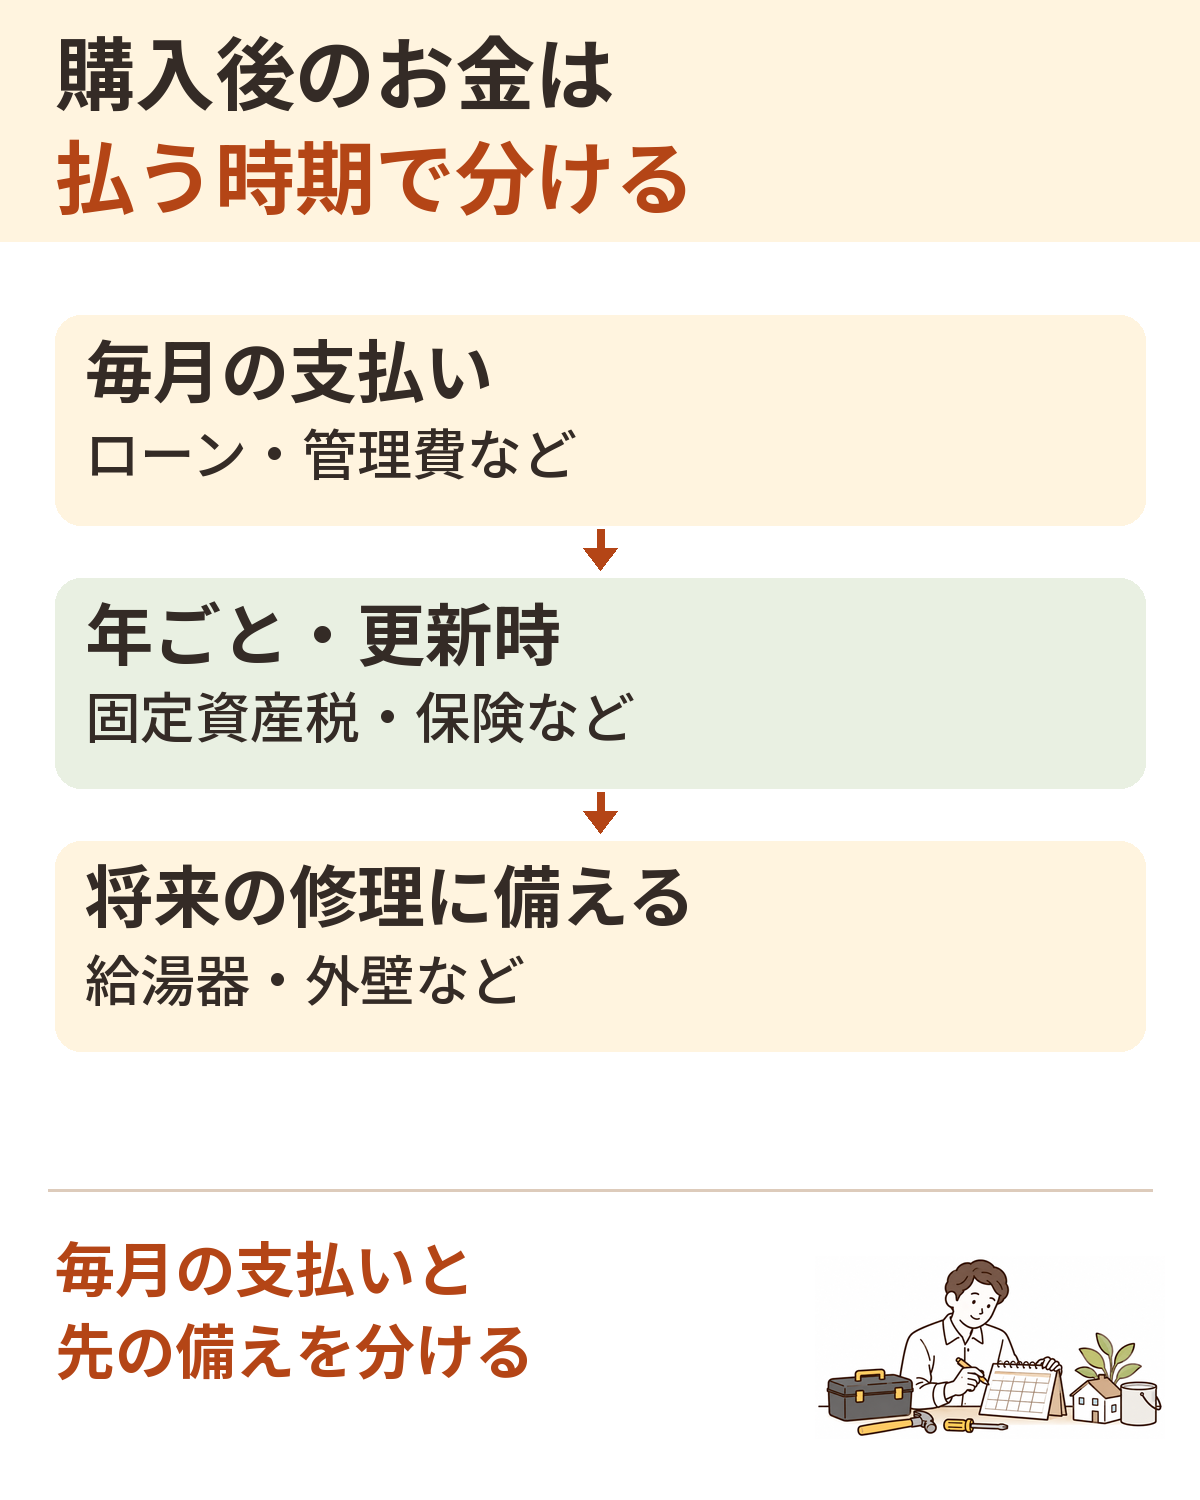
費用の見落としを防ぐには、「いくらかかるか」と一緒に「いつ払うか」を並べると分かりやすくなります。毎月の引き落としが少なくても、年払いが重なる時期にはまとまった現金が必要です。
| 支払いの種類 | 確認するもの |
|---|---|
| 毎月の費用 | 返済予定表、管理費・修繕積立金、駐車場等の料金 |
| 年払いなどの費用 | 固定資産税等の資料、火災・地震保険の見積もりと支払間隔 |
| 将来のまとまった費用 | 修繕履歴、長期修繕計画、設備の年数、必要な工事の見積もり |
暮らし方が変わる分も、家計に足す
家そのものの費用に加えて、転居で変わる支出も確認します。車が必要になる、通勤費の自己負担が増える、部屋数が増えて冷暖房を使う場所が広がる、といった変化です。物件価格に出てこない支出でも、毎月続けば家計への影響は小さくありません。
反対に、職場に近くなって車を手放せるなど、減る費用があるなら同じ表に書き込みます。増える分だけを拾って不安になる必要はありません。今の支出から何が変わるかを、家族の実際の使い方で確かめることが大切です。
保険を比べるときも、保険料だけでなく補償内容と自己負担額をそろえます。安い見積もりへ変更した理由が、必要な補償を外したためなら、予算の節約と同時に引き受ける負担も理解しておきましょう。
税金は、売主の今年の金額をそのまま固定しない
固定資産税などは、売買価格だけから正確には計算できません。都市計画税がかかるかどうかも所在地によります。中古なら現在の課税明細などを確認し、新築なら不動産会社に見込み額と計算の前提を聞きましょう。
現在の税額に軽減措置が含まれているなら、いつまで続くのかも確認します。購入後も同じ額が続くと決めつけず、必要に応じて市区町村などへ照会してください。この記事では、個別条件で変わる税額や軽減額を一律には示していません。
仮に税金と保険で年12万円相当なら、月1万円ずつ別の口座に残す考え方ができます。ただし、購入直後に支払日が来る場合は、積み立てる時間がありません。最初の支払い分は購入時の現金計画に入れておきます。
買うときのお金も、毎月の予算とは別に確認
仲介手数料、登記、ローンの手数料、引っ越し代などは、返済額に含まれているとは限りません。購入に伴う不動産取得税が後から発生する場合もあるため、引渡し日に払う分だけで資金計画を終えないようにしましょう。
不動産会社には、費用の総額と支払時期に加えて、ローンでまかなう分と現金が必要な分を分けてもらいます。ローンに含められることと、支払日に現金が要らないことは別です。融資の実行時期も金融機関に確認してください。
家具やカーテンは、実際に必要な寸法と数を書き出すだけでも予算を決めやすくなります。入居後すぐ必要なものと、しばらく今あるもので代用できるものを分ければ、無理のない買い方を選べます。
POINT
月割りは比較のための計算です。実際の支払日に足りるよう、年払い分と購入直後の費用を別に確保しましょう。
まとめ|気になる物件の数字で、もう一度計算する
「家賃と同じ返済額」は購入を考えるきっかけになりますが、それだけでは家計への影響は分かりません。購入後の住居費を合計してから、今の暮らしと比べてみてください。
まずそろえたいのは、ローンの返済予定、管理費などの現在額と変更予定、税金・保険の見込み、修理が必要な箇所の情報です。まだ分からない費用は空欄にせず、「確認中」と書いて残しましょう。
合計額が想定より高ければ、物件価格だけでなく、駐車場の有無や修理が必要な範囲を含めて候補を見直せます。入居した後も、普段の生活と貯蓄を続けられるか。そこまで確かめると、購入の判断がしやすくなります。
POINT
購入価格だけでなく、住み続けるためのお金まで分かった状態で予算を決めましょう。