
「求人にいくら使ったか」は分かっても、「一人の入社につなげるまでにいくらかかったか」は曖昧になりがちです。掲載費のほかに、原稿作成の委託費、応募者との連絡、現場責任者が面接に使った時間もあります。どこまで含めるかによって採用単価は変わります。
工務店や不動産会社では、経営者や現場の社員が採用を兼務することもあるでしょう。請求書に出ない仕事を含め、費用・人数・集計期間をそろえると、自社の負担が見えてきます。ここでは相場との比較よりも、次回の募集にも同じ方法で使える計算ルールを整理します。
採用単価は「何の費用を、何人で割るか」を先に決める
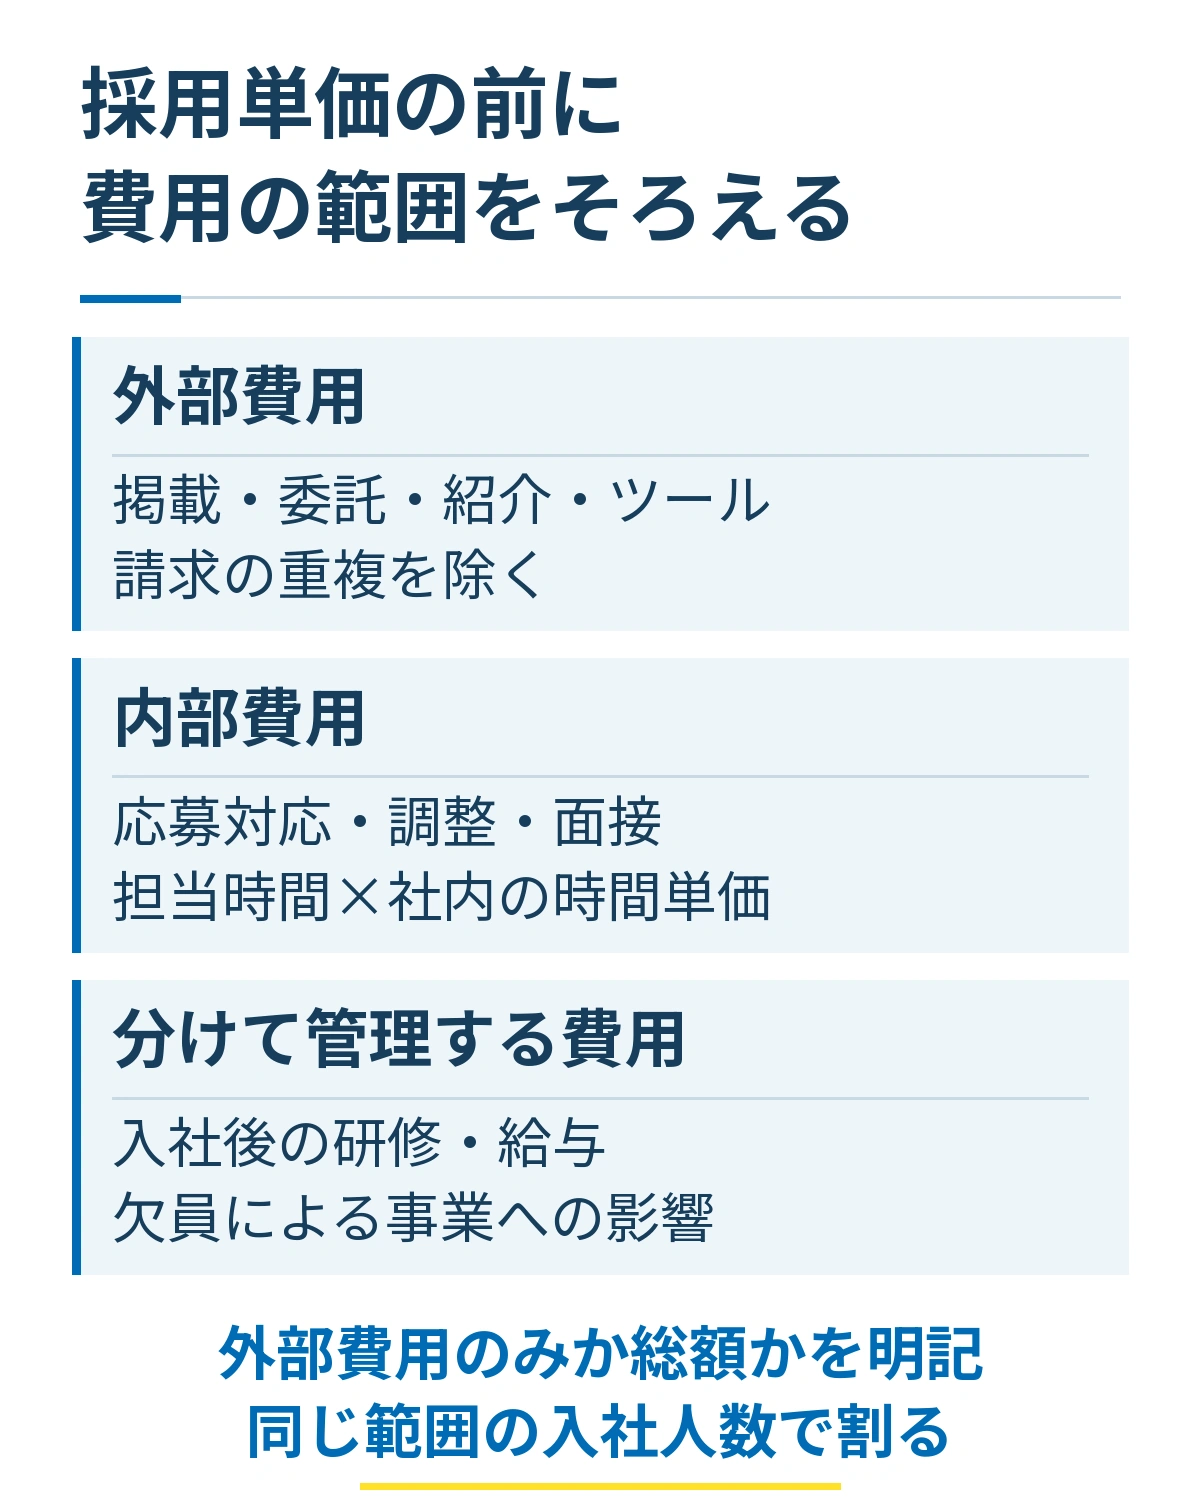
採用単価の基本式は、採用にかかった費用の合計を採用人数で割るものです。ただし、掲載費だけを集計した数字と、社内人件費まで含む数字は意味が違います。比較表には「外部費用のみ」「社内人件費を含む」など、集計範囲を必ず添えます。
社内負担を含む採用単価=(外部費用+内部費用)÷採用人数
分母の人数も決めておきます。内定を出した人数、内定を承諾した人数、実際に入社した人数は一致するとは限りません。本記事では入社人数を使います。内定3人のうち入社が2人なら、入社を基準にした単価の分母は2です。内定時点の数字を併記するなら「内定1人あたり」と名前を分けます。
また、社員の採用と、協力先への工事の発注を同じ人数に混ぜないようにします。工務店が職人を社員として迎える費用を調べたいなら、その募集に範囲をそろえます。不動産会社でも、営業職と事務職、経験者と未経験者をまとめた平均だけでは、どの募集に負担がかかったか見えなくなります。
CHECK POINT
集計表の上に、4つのルールを残す
対象職種、含める費用、採用と数える時点、対象期間を先に記載します。担当者が変わっても同じ数字を出せることが、細かな金額を追うより先です。
請求書の費用に、応募対応や面接の社内人件費を加える
外部費用は、求人媒体への掲載費、求人の運用・原稿作成の委託費、人材紹介料、採用管理ツールの利用料などです。請求書や契約の明細を確認し、同じ費用を二重に入れないようにします。例えば委託先の請求に広告費が含まれているなら、その広告費を別項目でも足していないかを確かめます。
内部費用の中心は、採用担当者や面接官が使った時間に相当する人件費です。原稿の確認、応募者への返信、日程調整、書類の確認、面接とその準備を記録します。工務店なら現場責任者、不動産会社なら店長が採用業務に使った時間も対象にします。専任担当者がいないからといってゼロにはなりません。
計算は「採用業務に使った時間×社内で決めた1時間あたりの人件費」です。面接官2人が1時間ずつ同席したなら、合計2時間として数えます。移動や準備も対象にする場合は同じルールで記録し、現場作業や接客など通常業務の時間は含めません。
時間単価に給与だけを使うか、会社負担の費用まで含めるかは、社内の管理方法に合わせて決めます。概算の単価でも構いませんが、実額と推計を区別してください。兼務している社員の給与を全額入れたり、経営者の時間を根拠なく高額に置き換えたりすると、比較が難しくなります。
記録の負担を抑えるなら、担当者ごとに日付、対象募集、作業内容、所要時間の4項目から始めます。毎日の細かな作業を月末に思い出すより、週ごとに集める方が確認しやすくなります。原稿確認に時間がかかっているのか、面接調整が負担なのかも分かるため、費用計算と業務改善に同じ記録を使えます。
採用後の技能研修や新人の給与、欠員で受注できなかった工事の見込利益まで加えると、採用活動の費用と事業全体の損失が混ざります。それらを把握する意味はありますが、本記事の採用単価からは分けて管理します。どこに負担があるかを判断するために、数字の目的をそろえる考え方です。
仮想の3か月分を使って、採用単価を計算する
以下は計算方法を示すための仮想例です。費用や時間単価は相場、支援実績、特定サービスの料金を表していません。ある募集について3か月分を集計し、対応する入社者が3人いたと仮定します。
| 費用項目 | 計算・金額 |
|---|---|
| 求人媒体の掲載費 | 24万円 |
| 運用・原稿作成の委託費 | 12万円 |
| 採用管理ツール利用料 | 3万円 |
| 外部費用の合計 | 39万円 |
| 採用担当者の人件費 | 30時間×2,500円=7万5,000円 |
| 現場責任者の人件費 | 12時間×3,500円=4万2,000円 |
| 内部費用の合計 | 11万7,000円 |
| 採用費用の総額 | 50万7,000円 |
社内人件費を含む採用単価は、50万7,000円÷3人=16万9,000円です。外部費用だけなら39万円÷3人=13万円、媒体の掲載費だけなら24万円÷3人=8万円になります。同じ募集でも、集計範囲でこれだけ数字が変わります。
外部費用だけの13万円は、社外への支払いを把握する数字として使えます。一方、採用業務を自社で続けられるかを判断するときは、社内人件費を含む16万9,000円も必要です。どちらかを正しい数字として一本化するより、目的に応じて2つを並べると負担を見失いません。
税込・税抜が混ざった請求額を合計しないことも、集計時の確認事項です。費用の記録方法を決め、比較期間の途中で切り替えないようにします。この集計は採用施策を見直すための管理用であり、会計帳簿の処理をそのまま変更するものではありません。
返金や値引きがあった場合は、当初の費用と返金・値引きの額を別々に記録します。差引後の額だけでは、どの募集で何が起きたか追いにくくなるためです。例えば紹介料の返金を反映するときも、関係する募集を確認し、別の募集の費用から引かないようにします。
採用ゼロの単価は、0円にせず「算出不可」とする
入社者が0人のときは、費用を0で割ることができません。表計算のエラーを隠すために0円を表示すると、費用がかかっていない優秀な施策のように見えてしまいます。「算出不可・入社0人」と表示し、発生した費用はそのまま残します。
入社者がいる媒体だけで単価を計算し、採用に至らなかった媒体の費用を総額から外すのも避けます。会社全体でいくらかかったかを知りたいなら、失敗した募集の支出も含めて割ります。募集が長引いている職種だけを集計から落とすと、全体の負担を小さく見積もってしまいます。
まだ選考中なら、費用と併せて応募数、面接実施数、内定承諾数、入社予定日を残します。応募1件あたりや面接1件あたりの費用は途中経過として使えますが、採用単価の代わりにはなりません。採用ゼロでも選考が進んでいる状態と、応募段階から止まっている状態を分けて確認します。
選考中だからといって、支出を際限なく続けるわけでもありません。募集開始からの累計費用と使える予算、採用したい時期を並べます。そのうえで、求人を直すのか、選考の連絡を進めるのか、募集条件を変えるのかを決めます。単価が出るまで待つことと、状況を点検しないことは別です。
CHECK POINT
費用は発生済み、成果は未確定という状態を残す
採用単価の欄が空いていても、費用総額・入社人数・選考状況・次に確認する日があれば管理できます。未確定の入社予定者を分母に入れて数字を良く見せる必要はありません。
月ごとの管理と、募集ごとの振り返りを混ぜない
求人に費用を使った月と、入社した月はずれることがあります。例えば4月に掲載し、5月に面接、6月に入社した募集なら、4月の入社がゼロでも直ちに失敗とは言えません。6月の掲載費だけをその入社者で割ると、前の月にかけた費用が見えなくなります。
| 集計の単位 | 使い方と注意点 |
|---|---|
| 同じ月・四半期・年 | 期間内の費用と入社人数を集計。定期的な全体管理に使い、費用と入社の時間差を注記する。 |
| 一つの募集・採用計画 | 募集開始からの費用と、その募集での入社人数を追う。決めた締め日までの選考中人数も残す。 |
月次表は予算管理に便利ですが、一人の入社によって単価が大きく動くこともあります。月の数字だけで媒体を止める判断はせず、四半期や募集全体でも確かめます。一つの募集を追う場合は、どこまでの費用を含めるか、いつ結果を締めるかを決め、継続中なら暫定値と表示します。
年間契約のツールや長く使う採用ページは、支払月だけに全額を置くと募集単位の負担が偏る場合があります。管理上は利用期間などのルールで配分し、その根拠と元の支払額を残します。複数の月に配った合計が元の金額と一致するか、同じ制作費を翌年も重ねて計上していないかを確認します。
集計に使う費用の日付も統一します。支払日でまとめた予算表と、サービスを利用した期間に割り当てた表を、途中で混ぜないようにします。請求書に支払日と対象期間を残しておけば、年度末に支払いだけが先行した契約でも、定期管理と募集別の振り返りを照合しやすくなります。
複数媒体の共通費用は、配分ルールと重複を確認する
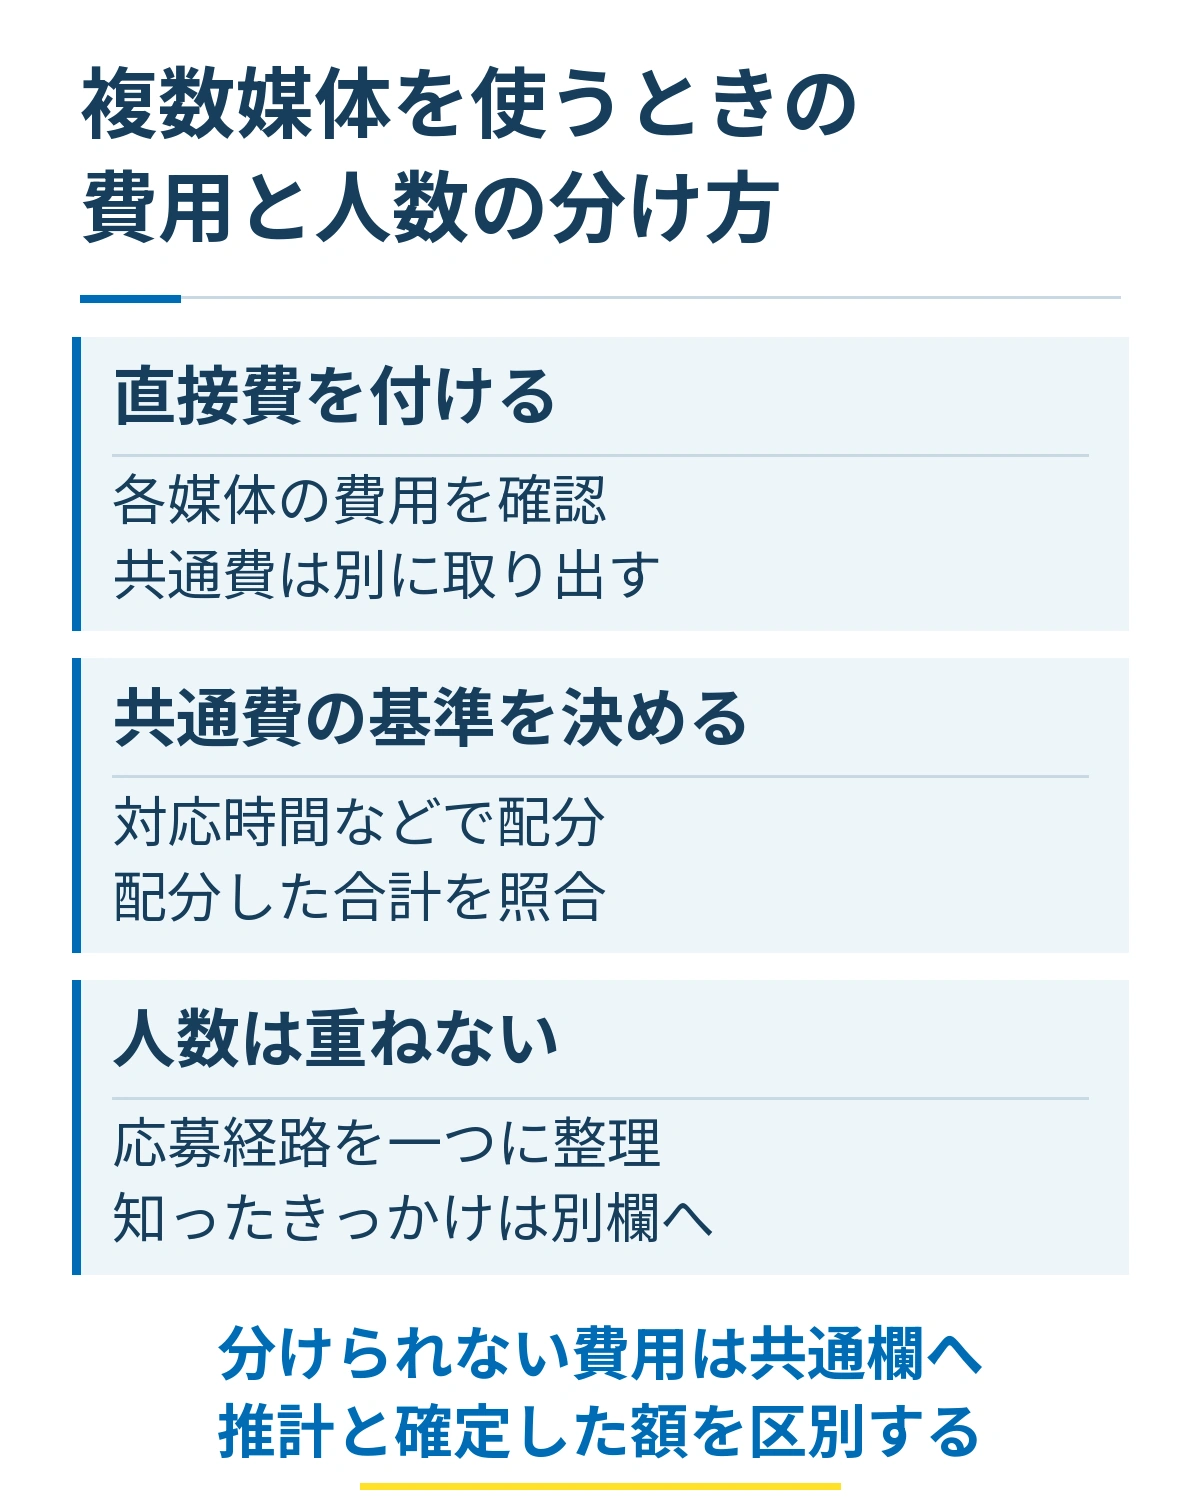
複数の媒体を使っていると、媒体ごとの掲載費は分かっても、共通の運用費や採用担当者の時間を分けにくくなります。まず特定の媒体に直接結び付く費用を付け、残った共通費用を別に取り出します。すべての媒体へ共通費用の全額を足すと、会社全体の費用より合計が大きくなってしまいます。
配分は、対応時間や管理する募集数など、費用の発生理由に近い基準で決めます。説明用の例として、共通の運用委託費6万円を媒体Aの20時間、媒体Bの10時間で分けるなら、Aに4万円、Bに2万円です。応募数で分ける場合は、応募1件あたりの対応負担が大きく違わないかも確認します。
合理的に分けられない共通費用は、無理に媒体別へ割り振らず、共通費として表示する方法もあります。その場合、媒体別は直接費だけの単価と明記し、全体では共通費を含む単価も出します。推計で配分した数字と、請求書で確定した数字を同じ精度で扱わないことが大切です。
人数側の重複も注意点です。同じ人が媒体で会社を知り、採用サイトから応募した場合、両方に入社1人を付けると合計が合いません。同じ人からの応募をまとめ、採用を付ける受付経路を一つ決めて集計し、会社を知ったきっかけは別欄に残します。経路が分からない人を都合よく特定媒体に寄せず、不明として管理します。
単価の高低だけで、採用方法を決めない
採用単価を計算したら、まず前回と対象職種や費用範囲が同じかを確認します。現場を一人で任せられる経験者と、補助から始める未経験者では、募集条件も選考の負担も違います。「職人」「営業」と大きくまとめた比較では、業界の仕事内容を理解せずに安い手段を選んでしまいかねません。
外部の平均値と比べるときも、採用区分、対象企業、費用の集計範囲を確認します。掲載費だけの平均と、自社の人件費込みの単価を並べて高いと判断するのは不適切です。まずは自社の同じ職種について、同じ方法で計算した過去の募集と比較すると、変化の理由を調べやすくなります。
外部費用が減っても、返信や日程調整で店長の時間が増えたなら、採用全体の負担は下がっていない可能性があります。一方、単価が上がっていても、入社人数が少ない期間や新しい採用ページを作った期間の影響かもしれません。増減の大きい項目から、原稿修正、業務分担、予算配分のどれを変えるかを決めます。
入社後の定着や仕事との適合も、単価とは別に追います。早期に退職した人を後から入社人数から消して単価を作り直すと、元の集計基準が崩れます。入社時の採用単価は残し、例えば一定期間後の在籍人数を別の指標として確認する方が、採用と受け入れの課題を分けて判断できます。

企業の採用担当者様へ
応募がこないと、諦める前に。
業界への理解と求人運用のノウハウで、今の求人を見直します。まずは募集したい職種と、お困りのことをお聞かせください。ご相談・お見積もりは無料です。