
不動産営業の求人で「高率の歩合」「年収アップ可能」と書いても、応募者が知りたい収入の仕組みまで伝わるとは限りません。成約が少ない月はいくらになるのか、先輩と担当した案件も対象なのか、契約した月に歩合が支払われるのか。採用する側には当たり前でも、社外からは分からないことがあります。
給与の魅力を伝えるには、金額の大きさに加え、その金額になる条件を示すことが必要です。ここでは雇用する不動産営業の求人を対象に、固定給と歩合給の分け方から、支給時期、年収例の書き方まで整理します。
月給のうち、固定部分と成果で変わる部分を分ける
給与欄を「月給○万円〜○万円」と書く場合、どこまでが固定部分かを確認します。上限に歩合を含んでいるのに下限と同じ性質の金額として並べると、経験に応じて固定給が上がる求人のように読まれかねません。固定給の範囲と、別に支給する歩合の説明を分けましょう。
| 項目 | 確認しておく内容 |
|---|---|
| 基本給 | 入社時の額、幅がある場合の決定基準 |
| 固定的に支給する手当 | 手当名、金額、対象となる条件 |
| 固定残業代 | 有無、金額と対象時間、超過分の支給 |
| 歩合給・報奨金 | 計算対象、支給条件、算定期間と支給時期 |
| 賞与 | 歩合とは別か、成果を賞与として支払う仕組みか |
「固定給」と「基本給」は、同じ意味で使われているとは限りません。社内で固定給と呼ぶ額に資格手当や固定残業代が含まれるなら、求人でも内訳を示します。全員には付かない手当を含めた金額を、誰でも受け取れる月給として見せないようにしてください。
固定部分に幅を設ける場合は、経験や任せる業務の何を見て入社時の額を決めるかを補います。管理職候補にだけ提示する上限を、未経験者を含む全員の初任給の範囲として並べないことです。応募者が自分の経験と金額を照らし合わせられる説明にします。
まず給与担当者に、通常の勤務をした月について、歩合が発生しない場合の給与と、歩合が発生した場合の給与を分けてもらいます。欠勤などによる控除とは区別し、売上によって変わる部分を確かめる作業です。原稿だけ先に整えるより、支給ルールとの食い違いを見つけやすくなります。
歩合率の前に「何に対する割合か」を明らかにする
不動産の歩合給は、率だけでは比較できません。物件の売買価格、会社が受け取る仲介手数料、社内ルールで計算した粗利益では、同じ割合を掛けても金額が変わります。「売上の○%」と書くときは、社内で売上と呼んでいる数字を、応募者にも分かる言葉に直します。
例えば仲介手数料を基にするなら、税込・税抜のどちらか、会社全体の売上か本人に計上された売上かを確かめます。粗利益を基にするなら、何を差し引いた額なのかも説明できるようにします。原稿を作る人が売買代金と手数料売上を取り違えると、歩合率が正しくても収入の説明は大きくずれます。
以下は計算の見せ方を説明する仮定例です。業界の相場、実在企業の制度、採用後の支給額を示すものではありません。歩合の対象は本人に計上された税抜の手数料売上全額とし、別の控除や支給開始基準はないものとします。
歩合の対象売上80万円 × 歩合率10% = 歩合給8万円。ここでいう80万円は物件価格ではなく、歩合計算の対象として定めた売上です。
一定の売上を超えると歩合が発生する制度なら、その基準と計算対象も示します。基準を超えた部分だけに掛けるのか、条件を満たすと対象売上全体に掛けるのかでは違います。達成率で歩合率が変わる場合も、一番高い率だけを見出しに置かず、適用される条件を添えます。
CHECK POINT
「インセンティブあり」で止めない
呼び方が歩合給、報奨金、インセンティブのどれでも、応募者には何を達成すると、どのルールで支給されるかが必要です。詳細を説明できない場合は、実際の賃金規程と計算方法を社内で確認します。
成果を計上する時点と、給与に加算する日を分けて説明する
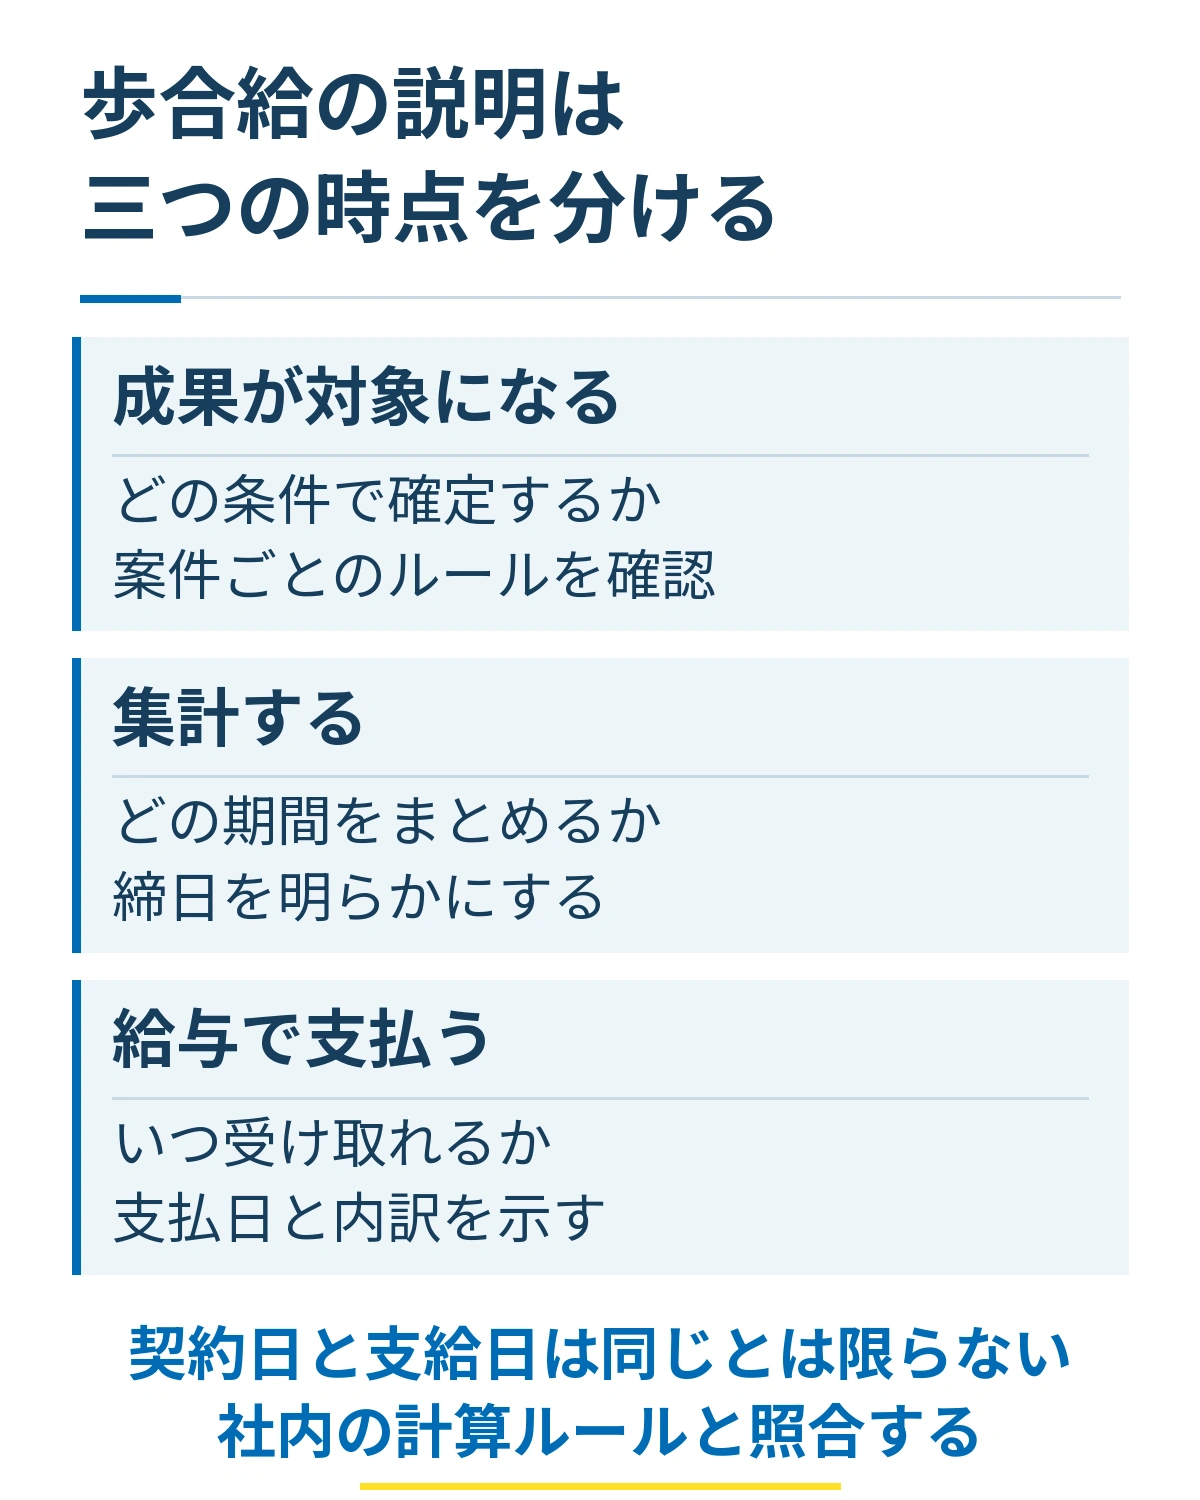
不動産の取引では、申込み、契約、代金や手数料の入金、引渡しが同じ日に終わるとは限りません。「成約に応じて支給」という一文だけでは、応募者は契約した月の給与に歩合が入ると考えるかもしれません。自社でどの時点を算定の基準にしているかを確かめます。
確認する項目は、成果が歩合の対象になる条件、集計の締日、実際の支払日です。売買と賃貸で違う制度を使っているなら、今回募集する営業に当てはまる方を説明します。営業管理上の売上計上日と、給与計算上の歩合の確定条件が同じかどうかも確認してください。
例えば「対象となった案件を毎月集計し、翌月の給与で支給」という制度でも、何をもって対象案件とするかが抜けていれば不十分です。契約から入金まで時間のかかる案件を担当する場合、入社から最初の歩合支給までの流れを説明すると、応募者が生活の見通しを立てやすくなります。
契約の取消しや条件変更が起きた場合の扱いも、給与担当者とすり合わせます。求人にすべての例外を書く必要はありませんが、歩合の金額に関わる重要な条件を、入社後に初めて説明する状態は避けます。支給済みの給与から安易に差し引く運用を前提にせず、制度自体の適法性も確認したうえで説明を整えます。
共同案件と新人期間は、通常の歩合ルールから抜け落ちやすい
未経験者を採用する場合、最初は先輩との共同担当になることがあります。お客様を紹介した人、案内した人、契約まで進めた人が違う案件で、誰の成果として計上するのかが曖昧だと、求人に書いた歩合を本人がいつ受け取れるか分かりません。
共同担当では対象売上を分けるのか、役割ごとに報奨金を決めるのか、支給対象者を限定するのか。実際に採用しているルールを確認します。「先輩が支援するから安心」と伝えるなら、その案件の歩合がどう扱われるかも説明できる状態にしておきましょう。
会社からの反響案件と本人が開拓した案件で条件が違う場合も、区別が必要です。自己開拓にだけ適用される高い率を、全案件に付く歩合のように見せてはいけません。案件の配分や担当の決め方を一緒に伝えると、応募者は率だけでなく、自分がどの仕事で成果を目指すかを考えられます。
試用期間中の固定給や歩合の条件が通常と違うなら、その期間と条件を求人に記載します。研修中は歩合が付くのか、担当を持ってから対象になるのか、期間限定の手当が終わると何が変わるのかを確認してください。先輩社員の現在の給与だけを基に、新入社員の条件を説明しないことが大切です。
年収例は、金額・内訳・その人の条件を一緒に示す
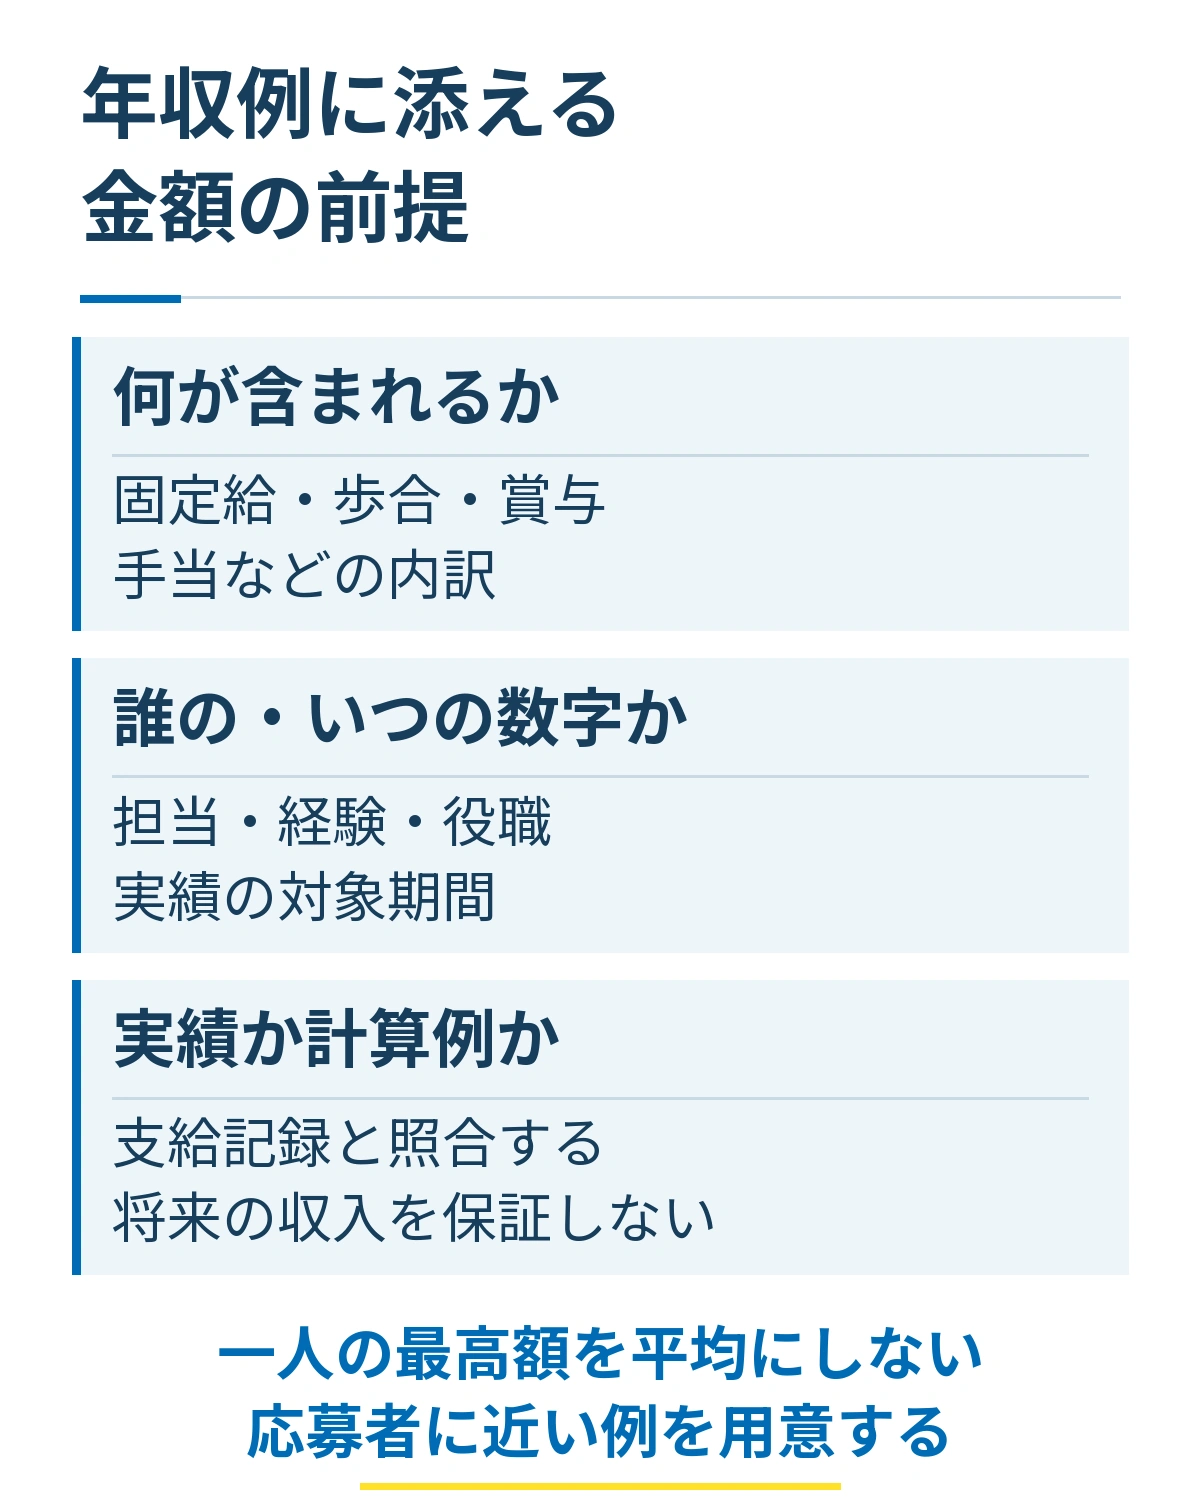
年収例は、入社後の収入を考える材料になります。ただし、入社年数だけを添えても、業界経験の有無、役職、担当案件、歩合の支給状況が分からなければ、応募者は自分に近い例かどうかを判断できません。高い金額を目立たせる前に、何を集計した数字かを整理します。
| 内訳 | 説明用の仮定 |
|---|---|
| 固定給の年額 | 月28万円 × 12か月 = 336万円 |
| 年間の歩合給 | 120万円 |
| 年間の賞与 | 24万円 |
| 合計 | 336万円 + 120万円 + 24万円 = 480万円 |
この表は算数を示すための仮定であり、年収480万円の社員がいるという実績ではありません。税金・社会保険料を差し引く前の額とし、固定残業代、諸手当、別途の時間外手当は含めていません。実際の年収例は支給記録を基に、含む項目と対象期間を確かめて作成します。
歩合を月々ではなく賞与にまとめて支払う仕組みなら、集計の重複にも注意します。「年間歩合」と「賞与」に同じ支給額を入れると、年収を二重に計上してしまいます。賃金台帳や給与明細上の項目と対応させ、名前の違う欄に同じお金が含まれていないか確かめます。
例えば直近の一年間の実績なら、その期間、担当職種、入社年数や役職を添えます。入社前から同じ業務の経験がある人の例を、未経験入社の標準的な収入として扱わないようにします。役職手当や特別な報奨金を含む場合も、その存在を隠さず説明してください。
好調だった一か月の給与を十二倍した数字は、年間の支給実績とは異なります。入社から半年しか経っていない人の累計額を一年分に換算する場合も同じです。実績と仮定のモデルを混ぜず、どの金額が確認できた事実なのかを分かるようにします。
一人の最高額を会社全体の平均のように見せないことも必要です。複数の例を出せるなら、今回採用する人に近い担当や経験の例を選びます。平均を掲載する場合は対象者と期間をそろえ、何人分のどの賃金を集計したか説明できる資料を残しましょう。
固定残業代と歩合給を、残業代の説明から切り離さない
固定残業代を採用する場合は、固定残業代を除いた基本給、固定残業代の金額と対象時間などの計算方法、算定基礎となる時間数を超える分を追加で支払うことを明示します。厚生労働省も、求人の際にこれらの事項を明らかにする必要があると案内しています。
「月給に残業代を含む」だけでは内訳が伝わりません。また、「歩合が出るから残業代は不要」という扱いにもできません。歩合給に対する割増賃金も必要となり、固定給部分とは計算方法が異なるため、実際の賃金制度と勤務時間に沿った確認が必要です。
歩合給制にも最低賃金が適用されます。固定給と歩合給を組み合わせる場合は、それぞれを時間額に換算して確認する仕組みです。高い年収例が一つあることと、毎月の賃金の計算が適切であることは別なので、原稿で強調する前に給与の運用を確かめておきます。
CHECK POINT
求人の表現だけで、未整理の制度は補えない
算定対象、支給日、共同案件の扱いについて社内の答えが割れるなら、原稿作成を担当する人の判断で埋めないでください。賃金を決める責任者と給与担当者がルールを確認し、その内容を求人と採用時の説明に反映します。
求人・面接・採用時の条件で、同じ数字を説明できるようにする
給与の説明をまとめたら、応募者の立場で三つの場面を確認します。歩合がない通常勤務の月、本人が一件を担当した月、先輩と共同で担当した月です。すべてを求人に載せなくても、それぞれの給与の考え方を説明できれば、面接で質問されたときの答えが揃います。
掲載媒体によって給与の入力欄や補足できる場所は違います。dodaやマイナビ転職、自社の採用ページなどへ同時に出すときも、ある原稿では歩合込み、別の原稿では歩合別という食い違いを残さないようにします。固定給の額、歩合条件、試用期間、年収例の更新日をまとめて管理してください。
面接では、歩合率の説明をしただけで理解されたと思わず、計算例を使って支給までの流れを一緒に確認します。「この案件なら、いつの給与に反映されるか」「先輩と担当した場合はどこが変わるか」を具体的に話せると、応募者の思い込みをその場で確かめられます。
条件を変更した場合は、掲載中の原稿だけでなく、すでに選考中の応募者への説明も確認します。面接官が古い資料を使っていたり、給与担当者に採用時の約束が伝わっていなかったりすると、正しい求人を作っても行き違いは残ります。
不動産営業の歩合給は、率を大きく見せるだけでは十分に伝わりません。固定部分、計算対象、支給までの流れ、本人に近い年収例をそろえることで、応募者は働き方と収入を結び付けて考えられます。まずは給与担当者と一つの案件を取り上げ、どのルールで、いつ、いくらが加算されるかを確認してみてください。

企業の採用担当者様へ
応募がこないと、諦める前に。
業界への理解と求人運用のノウハウで、今の求人を見直します。まずは募集したい職種と、お困りのことをお聞かせください。ご相談・お見積もりは無料です。